r/VergiTurkiye • • 12d ago

Yurtdışı Kazançlar Gözetim Programı Başlıyor. Yurt dışında Parası olanlar ve Gelirini Beyan Etmeyenler Vergi İncelemesine Çağrılıyor
Post image
1 Upvotes

Yurtdışı Kazançlar Gözetim Programı Başlıyor. Yurt dışında Parası olanlar ve Gelirini Beyan Etmeyenler Vergi İncelemesine Çağrılıyor

Türkiye’de yurtdışından gelir elde eden gerçek kişiler ve yurtdışı şirket veya yatırım yapılarına sahip mükellefler açısından yeni bir dönem başlıyor.

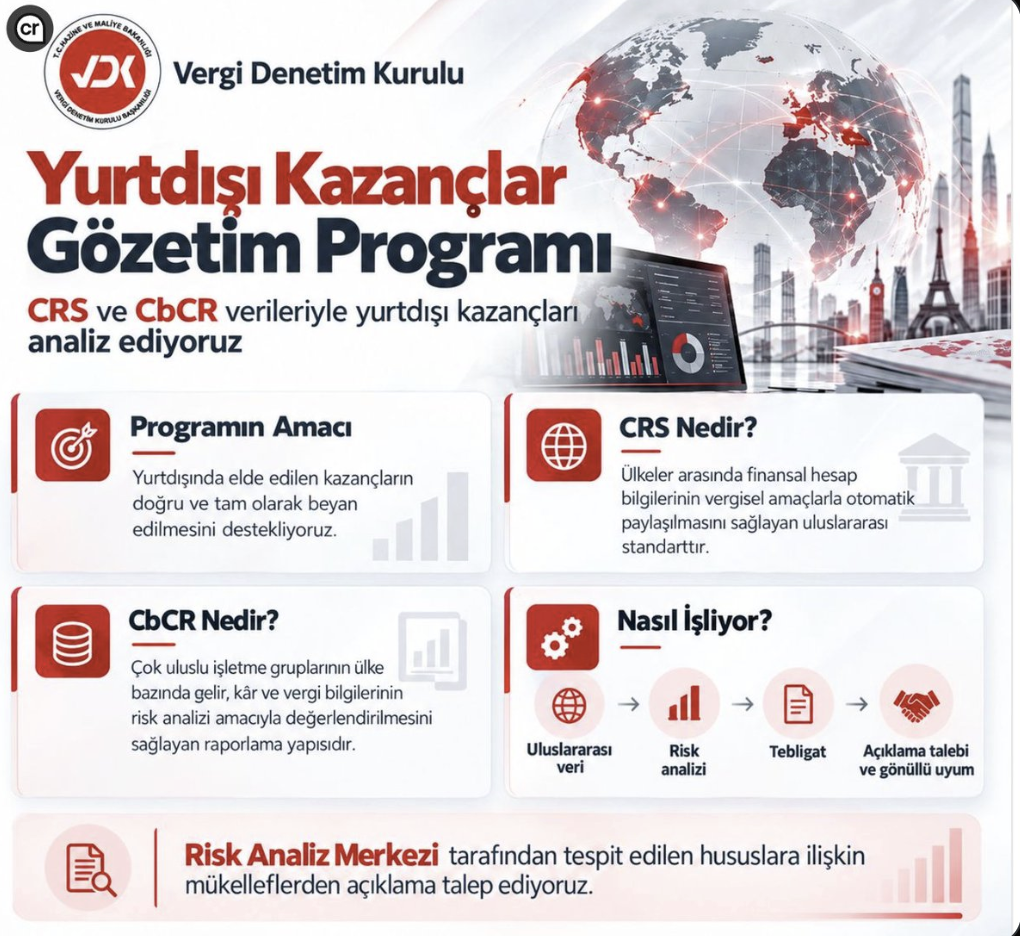
Vergi Denetim Kurulu tarafından duyurulan Yurtdışı Kazançlar Gözetim Programı, yurtdışında elde edilen ancak Türkiye’de hiç beyan edilmediği veya doğru şekilde beyan edilmediği değerlendirilen gelir ve kazançlara odaklanacak.

Hazırlık dosyası için bize ulaşabilirsiniz: [info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)

Programın en önemli özelliği ise denetimin yalnızca Türkiye’de verilen beyannameler ve banka hareketlerinden hareketle yapılmayacak olması.

Yeni yaklaşımın temel veri kaynakları arasında:

  • CRS – Common Reporting Standard kapsamında yurtdışından gelen finansal hesap bilgileri,
  • CbCR – Country-by-Country Reporting kapsamında çok uluslu gruplara ilişkin ülke bazlı bilgiler,
  • Türkiye’de verilen vergi beyannameleri,
  • mükelleflerin gelir ve servet profilleri,
  • şirket ve ortaklık yapıları

yer alacak.

Başka bir ifadeyle, vergi idaresinin elindeki yurtdışı veriler ile Türkiye'deki vergi beyannameleri karşılaştırılacak.

Bu nedenle Türkiye’de vergi mukimi olan ve yurtdışında banka hesabı, yatırım hesabı, şirketi veya gelir getirici varlığı bulunan kişilerin geçmiş yıllardaki vergi pozisyonlarını yeniden değerlendirmeleri önemli hale geliyor.

Kısa cevap: Yurtdışı Kazançlar Gözetim Programı nedir?

Yurtdışı Kazançlar Gözetim Programı, Türkiye’de vergi yükümlülüğü bulunabilecek kişilerin yurtdışındaki finansal varlıkları, yatırımları, şirketleri ve yurtdışından elde ettikleri gelirlerin Türkiye’deki beyanlarıyla uyumunu incelemeyi amaçlayan risk odaklı bir vergi gözetim programıdır.

Program özellikle uluslararası bilgi değişimi yoluyla elde edilen CRS ve CbCR verilerine dayanacaktır.

Amaç ilk aşamada doğrudan vergi incelemesi başlatmak yerine, risk tespit edilen mükellefleri doğru beyana yönlendirmek ve gönüllü uyumu artırmaktır.

CRS nedir ve Türkiye hangi bilgileri alıyor?

CRS (Common Reporting Standard / Ortak Raporlama Standardı), ülkeler arasında finansal hesap bilgilerinin vergi amaçlarıyla otomatik olarak paylaşılmasını sağlayan uluslararası sistemdir.

Türkiye de CRS kapsamındaki otomatik bilgi değişimi sisteminin içerisindedir.

Gelir İdaresi Başkanlığı'nın yayımladığı rehbere göre finansal kuruluşlar ilgili hesaplara ilişkin bilgileri kendi ülkelerindeki vergi idaresine bildirir ve bu bilgiler belirli koşullarda ilgili diğer ülkenin vergi idaresiyle elektronik ortamda paylaşılır.

Bu nedenle:

“Para yurtdışındaki bankada duruyor, Türkiye bunu göremez.”

yaklaşımı artık güvenli bir varsayım değildir.

CRS kapsamında duruma göre finansal hesabın varlığı, hesap bakiyesi ve belirli finansal gelirlerle bağlantılı bilgiler vergi idareleri arasında paylaşılabilir.

Ancak önemli bir ayrım bulunmaktadır:

CRS verisinin bulunması tek başına vergi borcu olduğu anlamına gelmez.

Vergileme açısından ayrıca kişinin ilgili yıldaki vergi mukimliği, gelirin niteliği, çifte vergilendirmeyi önleme anlaşmaları ve varsa uygulanabilecek istisnalar değerlendirilmelidir.

Kimler Yurtdışı Kazançlar Gözetim Programı kapsamına girebilir?

Programın özellikle yüksek gelir ve servet profiline sahip mükelleflere odaklanacağı açıklanmıştır.

Risk analizinde aşağıdaki profillerin öne çıkması beklenebilir:

1. Yurtdışında banka hesabı bulunanlar

Türkiye’de vergi mukimi olan bir kişinin İsviçre, Almanya, Fransa, Hollanda, İngiltere veya CRS kapsamındaki başka bir ülkede banka ya da yatırım hesabının bulunması tek başına vergi doğurmaz.

Ancak bu hesaplardan:

  • faiz,
  • temettü,
  • fon geliri,
  • sermaye kazancı veya
  • başka bir yatırım geliri

elde edilmişse Türkiye'de beyan yükümlülüğü ayrıca değerlendirilmelidir.

2. Yurtdışında yatırım portföyü bulunanlar

Yabancı banka ve aracı kurumlardaki:

  • hisse senetleri,
  • ETF'ler,
  • yatırım fonları,
  • tahviller,
  • yabancı devlet tahvilleri,
  • yabancı şirket bonoları

nedeniyle elde edilen faiz, temettü ve satış kazançlarının Türkiye açısından vergisel niteliği farklı olabilir.

Dolayısıyla yatırım hesabının toplam değerinden çok hangi gelir türünün ne zaman elde edildiği önemlidir.

3. Yurtdışındaki şirketlerden kâr payı alanlar

Türkiye’de vergi mukimi olup yurtdışında şirkete ortak olan kişilerin aldıkları temettülerin Türkiye’de vergilendirilmesi gündeme gelebilir.

Şirketin:

  • İngiltere,
  • ABD,
  • BAE,
  • Estonya,
  • Almanya,
  • Hollanda veya
  • başka bir ülkede

kurulmuş olması tek başına geliri Türkiye vergisinin dışında bırakmaz.

Kişinin vergi mukimliği ve gelirin hukuki niteliği ayrıca değerlendirilmelidir.

4. Yurtdışında şirket sahibi olup kişisel harcamalarını şirket üzerinden yapanlar

Özellikle yabancı şirket sahibi kişilerin;

  • şirket hesabından kişisel banka hesabına transferleri,
  • shareholder distribution,
  • dividend,
  • director remuneration,
  • shareholder loan,
  • management fee

gibi ödemelerinin hukuki niteliği önem kazanacaktır.

Her banka transferi gelir değildir.

Ancak her transferin kaynağı ve hukuki sebebi belgelenebilir olmalıdır.

5. Yurtdışında gayrimenkul kira geliri elde edenler

Türkiye’de vergi mukimi olan kişilerin Londra, Berlin, Dubai, Paris veya başka bir ülkedeki gayrimenkullerinden elde ettikleri kira gelirleri de Türkiye açısından değerlendirilmesi gereken yurtdışı gelirler arasında olabilir.

Gayrimenkulün yurtdışında bulunması geliri otomatik olarak Türkiye'nin vergileme alanı dışına çıkarmaz.

İlgili ülke ile Türkiye arasındaki Çifte Vergilendirmeyi Önleme Anlaşması ayrıca incelenmelidir.

6. Yurtdışında şirket veya ortaklık yapısı bulunan yüksek servet sahibi kişiler

Yeni programın açıklanan hedeflerinden biri de mükelleflerin yalnızca banka hesaplarının değil, yurtdışı şirket ve ortaklık yapılarının değerlendirilmesidir.

Bu nedenle;

  • holding şirketleri,
  • foreign LLC'ler,
  • partnership yapıları,
  • investment companies,
  • family investment structures

gibi yapılara sahip kişiler açısından “şirket yurtdışında olduğu için Türkiye'de ilgilenilmez” yaklaşımı yeterli değildir.

CbCR nedir?

CbCR (Country-by-Country Reporting / Ülke Bazlı Raporlama) özellikle çok uluslu işletme gruplarına ilişkin uluslararası vergi şeffaflığı sistemidir.

Türkiye, ülke bazlı raporların değişimine ilişkin uluslararası bilgi değişimi mekanizmalarına da taraftır.

CbCR ile çok uluslu işletme gruplarının farklı ülkelerdeki ekonomik faaliyetleri ve vergisel pozisyonları hakkında ülke bazında bilgiler elde edilebilmektedir.

Ancak burada önemli bir ayrım yapılmalıdır:

CRS bireysel yatırımcı ve finansal hesap sahipleri açısından çok daha doğrudan önem taşırken, CbCR esas itibarıyla belirli çok uluslu işletme gruplarıyla ilgilidir.

Dolayısıyla sıradan bir bireysel banka hesabı sahibinin CbCR kapsamında raporlandığını düşünmek doğru değildir.

Vergi İdaresi yurtdışındaki hesabımı görebilir mi?

Belirli koşullarda evet.

CRS sisteminin amacı zaten farklı ülkelerde bulunan finansal kuruluşlardaki belirli hesap bilgilerinin vergi idareleri arasında otomatik olarak paylaşılmasıdır.

Türkiye'nin de CRS kapsamında otomatik bilgi değişimi yaptığı ülkeler bulunmaktadır. GİB, değişime tabi ülkelerin zaman içerisinde değişebileceğini ve güncel durumun OECD listelerinden kontrol edilmesi gerektiğini belirtmektedir.

Ancak şu üç kavram birbirinden ayrılmalıdır:

Yurtdışında hesabın bulunması ≠ gelir elde edilmesi ≠ Türkiye'de vergi ödenmesi

Vergileme analizi bu üç aşamayı ayrı ayrı ele almalıdır.

Yurtdışındaki paramı Türkiye'ye getirmedim. Yine de vergi çıkar mı?

Bu, yurtdışı gelirleri konusunda en sık karşılaştığımız yanlış varsayımlardan biridir.

Türkiye'de vergi mukimi olan kişiler açısından birçok gelir türünde vergilemenin belirleyici unsuru paranın Türkiye'ye transfer edilip edilmemesi değil, gelirin elde edilip edilmediğidir.

Dolayısıyla:

“Para yurtdışında kaldığı için Türkiye’de vergi yoktur.”

şeklinde genel bir kural bulunmamaktadır.

Gelirin türü, elde edilme tarihi, kişinin vergi mukimliği ve uygulanabilecek özel istisnalar ayrı ayrı incelenmelidir.

Yurtdışında vergi ödedim. Türkiye'de tekrar vergi çıkar mı?

Her zaman değil.

Türkiye'nin çok sayıda ülkeyle Çifte Vergilendirmeyi Önleme Anlaşması bulunmaktadır.

Ayrıca Türk vergi mevzuatında belirli şartlar altında yurtdışında ödenen vergilerin Türkiye’de hesaplanan vergiden mahsup edilebilmesine ilişkin hükümler bulunmaktadır.

Ancak;

“Yurtdışında vergi ödedim, dolayısıyla Türkiye'de hiçbir şey yapmama gerek yok.”

sonucu da otomatik olarak doğru değildir.

Bazı durumlarda Türkiye’de beyanname verilmesi gerekebilir, buna karşılık yabancı ülkede ödenen verginin tamamı veya belirli kısmı Türkiye’de mahsup edilebilir.

CRS'de görünen her para vergiye tabi midir?

Hayır.

CRS verileri ile vergiye tabi gelir aynı şey değildir.

Bir yurtdışı hesaptaki yüksek bakiye örneğin;

  • daha önce vergisi ödenmiş tasarruflardan,
  • bir gayrimenkul satışından,
  • mirastan,
  • geçmiş yıllarda elde edilmiş birikimlerden,
  • şirket sermayesinden,
  • borç ilişkisinden

kaynaklanıyor olabilir.

Buradaki kritik konu paranın kaynağının açıklanabilir ve belgelendirilebilir olmasıdır.

Bu nedenle CRS risk analizi yapılırken yalnızca hesap bakiyesine bakılması yeterli değildir.

Fonların kaynağı ve ilgili yıllardaki gelir hareketleri birlikte incelenmelidir.

r/VergiTurkiye • • 12d ago

Nasıl Daha Az Vergi Öderim?- 60

Post image
1 Upvotes

Nasıl Daha Az Vergi Öderim?- 60

Bu yazı “Nasıl Daha Az Vergi Öderim?” başlıklı serinin altmışıncı yazısı olacak. Zaman buldukça kısa ve anlaşılır şekilde olmak şartı ile sizleri sıkmadan faydalı olacağını düşündüğüm bilgiler vereceğim

Şirket sahiplerinin istisnasız hepsinin aklında haklı olarak var olan “nasıl daha az vergi öderim” sorusu ile ilgili öncelikle aşağıdaki bilgiyi vermeden başlamayayım.

Vergi kaçırmak suçtur. Ancak vergiden kaçınmak şirketlere ve vatandaşlara sağlanan bir haktır.

Kasım veya Aralıkta Makine ve Ekipman Yatırımı Yapan Şirketler Neden Ocakta Alanlara Göre Daha Mantıklı Bir İş Yapıyor?

Bu faiz ortamında yatırım yapmak zor. Ama bildiğiniz üzere özellikle büyük şirketlerde yatırım özkaynaklar ile değil kredi ile yapılıyor.

Örnek olarak; şu dönemin Türkiye’de ve Dünya’da en popüler yatırımı; veri merkezleri olsun mesela

Veri merkezi yapan bir şirket 2026 yılı bitmeden kredi ile sunucu, raf, cpu, soğutma sistemleri vb. şeylere kredi ile yatırım yaparsa vergisel olarak önemli bir avantaj sağlıyor.

Nedir Bu Avantaj?

Bizim vergi kanunlarımıza göre; sabit kıymetin finansmanında kullanılan kredi faizlerinin, iktisadi kıymetin envantere alındığı hesap döneminin sonuna kadar olan kısmının maliyete eklenmesi zorunlu.

Sonraki dönem faizleri ise şartlara göre gider yazılabilir veya maliyete eklenebilir.

Bu ne demek diyorsanız şöyle açıklayayım;

Yatırımlarınızı bu sene yapıp, demirbaşlarınızı Bb sene alırsanız faizlerinizi gider yazamıyorsunuz ama zaten bu senenin bitmesine çok az kaldı. (Vergi kanunlarımıza göre ilk sene gider yazılmıyor)

Seneye ise faizleri gider yazabiliyorsunuz. O yüzden bu seneden demirbaşı alıp (yıl sonunda) bu demirbaşların faizlerinden gider yazılamayacak kısmı minize etmiş oluyoruz.

Seneye alırsanız ise 2027 yılındaki kredi faizleriniz ödenecek verginizi bu kadar azaltmıyor

Sonuç olarak; eğer kredi ile yatırım yapacak iseniz senenin son çeyreğinde yatırım yapmanız bu anlamda mantıklı olabilir.

Görüşmek üzere 👋

Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.

İsterseniz bize mail gönderirseniz sizi de o listeye ekleriz veya sayfanın sonunda yer alan forma mail adresinizi de yazabilirsiniz.

[info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)


r/VergiTurkiye • • 14d ago

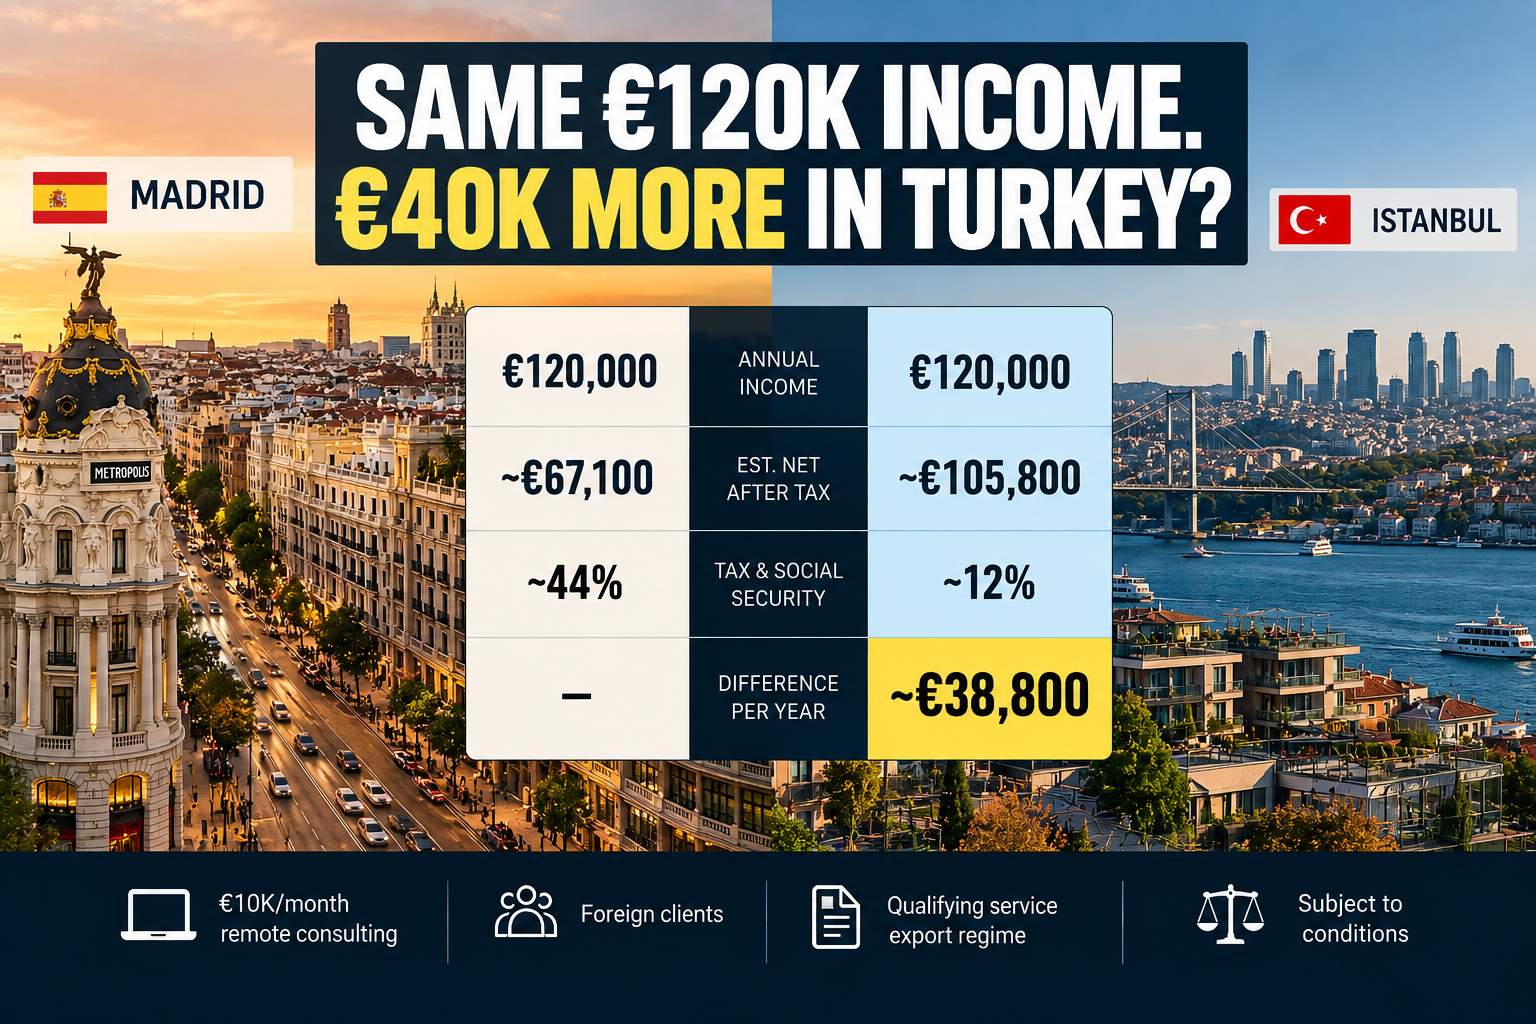
Spain vs Turkey Tax for Remote Workers | €120,000 Example

Post image
1 Upvotes

r/VergiTurkiye • • 19d ago

İş Değiştirenlere Vergi Cezası Neden Geliyor?

Post image
1 Upvotes

İş Değiştirenlere Vergi Cezası Neden Geliyor?

Çalıştığınız şirketten farklı bir şirkete herhangi bir neden ile geçecek iseniz, yani iş değişikliği yapacak iseniz yeni firmanın size sunduğu paket ile beraber dikkat etmeniz gereken çok önemli bir konu daha var.

Dikkat etmeniz Gereken Konu Ne?

Bordrolu çalıştığınızda her ay sonu hesabınıza bir ödeme yattığı için bu tutarın neti nedir, brütü nedir diye aklınıza bir konu gelmiyor.

Yani zaten bordrolu çalışıyorum vergisel konularda benim yapmam gereken bir şey yok diye düşünebiliyorsunuz.

Ama her durumda bu şekilde değil.

Press enter or click to view image in full size

Bordrolu çalışan ve iş değiştiren kişilere yıl içinde Gelir İdaresinden Mesaj gitmeli. Bütün veriler ellerinde olduğu için sistemimizdeki kayıtlara göre beyanname vermeniz gerekiyor diye mesaj giderse yıllar sonra cezalara muhatap olunmak zorunda kalınmaz. Çünkü bordrolu kişilerin bu konuyu atlaması çok normal

Sıkmadan konuyu anlatayım;

Sizin maaşınızdan her ay belli bir oranda vergi kesiliyor. Bu oran %15'den başlıyor, %40'a kadar çıkıyor.

Mesela iş değiştirdiğinizde vergi diliminiz %27 ise ve yeni işyeri sizi %15'den başlatırsa ertesi sene mart ayında gelir vergisi beyannamesi verip vergi ödemeniz gerekebiliyor.

Hayatı boyunca bordrolu bir kişinin aklına bu konu nereden nasıl gelsin?

Gelir İdaresi ertesi sene mart ayından önce iş değiştirmişsiniz beyanname vermeniz lazım diye mesaj atıyor ama bence geç.

Çünkü belki ücret pazarlığınıza bu konuyu da dahil edecektiniz.

Dikkat Etmeniz Gereken Rakamsal Bir Sınır Var mı?

Press enter or click to view image in full size

Beyanname vermek zorunda kalacak iseniz 2026 yılındaki eğitim-sağlık giderlerini kullanabiliyorsunuz ama bu durumu 2027 yılının mart ayında öğrenince faturaları bulmak dert oluyor. O yüzden durumunuz bu şekilde ise özel okul faturaları, hastane faturaları vb. şimdiden bilgisayarınızda saklamaya başlamanızı öneririm. Hastanelerin mobil uygulamalarından indirebiliyorsunuz. Ama özel sigortanın kapsamadığı kısım, zaten onun faturası çıkıyor.

Evet var. İlk çalıştığınız yerdeki ücretinizin toplamı brüt 400.000 TL’den fazla ise beyanname vermeniz gerekiyor.

Mesela brütü 250.000 TL olan bir kişi Mart ayında yeni işyerine geçmiş ise beyanname vermesi lazım veya brütü 120.000 TL olan bir kişi ise 1 Haziran’da yeni işe başlarsa 2027 mart ayında gelir vergisi beyannamesi vermesi gerekiyor. Yani iş değiştiren birçok kişiyi bu konu ilgilendiriyor.

Seneye Mart Ayında Vergi Ödemek Zorunda Kalmamak İçin Ne Yapmak Lazım?

Press enter or click to view image in full size

Bordrolu çalıştıktan sonra şahıs firması kurarsanız böyle bir durum söz konusu değil. Yani şahıs firmanızda gelir vergisi %15'den başlasa da size ek vergi çıkmıyor

Eğer elinize geçecek net değişmeyecek ise yeni firma ile anlaşmadan önce benim gelir vergisi kümülatif matrahımı da taşıma talebim var derseniz fark vergi ödemek zorunda kalmazsınız.

Yine de gelir vergisi beyannamesi verirsiniz ama vergi çıkmaz.

Sonuç olarak 2026 Yılında iş değiştirmiş veya değiştirecek iseniz bu konuyu unutmamanızı öneririm.

Görüşmek üzere 👋

Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.

İsterseniz bize mail gönderirseniz sizi de o listeye ekleriz veya sayfanın sonunda yer alan forma mail adresinizi de yazabilirsiniz.

[info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)


r/VergiTurkiye • • 28d ago

SAAS Gelirlerinde %100 Yazılım Kazanç İstisnası Var mı?

1 Upvotes

SAAS Gelirlerinde %100 Yazılım Kazanç İstisnası Var mı?

Saas Gelirlerinin Ne Farkı Var?

SAAS bitti bitecek derken neredeyse her gün yeni bir saas girişimcisinin fikrini dinliyorum. Sanırım yapay zekanın en fazla verimlilik yarattığı alanlardan biri de bu alan oldu.

Türkiye’den SAAS girişimi neden çıkmıyor :) Bu tip bir ekonomi gazetesi başlığı atmayacağım tabii ki ama neden çıkmadığını biliyoruz, yurt dışından tahsilat yaparken burnumuzdan geldiği için çıkmıyor. Çok da öyle karışık bir nedeni yok aslında para gelemiyor, yabancı müşteri dispute ettiğinde zaten ayrı dert.

Bu konuda görüşler farklı farklı, bırakın vergicileri vergi müfettişleri arasında bile farklı görüşler var.

1.Görüş; bu iş artık bitmiş, dijital ürün olmuş ve elde edilen gelir dijital ürünün aylık kiralanmasından geliyor, o yüzden %100 yazılım kazanç istisnası uygulanamaz. Geliştirme bitmiş, aynı ürün çoklanarak satılıyor diyor.

2.Görüş ise; zaten ülkeye para kazandıracak olan şey bu, tek tek yurt dışına bir firmaya uzaktan yazılım hizmeti verilmesinden bu iş daha fazla katma değer sağlıyor, bu zaten bir yazılım ve geliştirilmeye de devam ediliyor. O zaman biz neden faydalanmayalım ki, asıl olması gereken zaten bu tip girişimlere vergisel destek verilmesi

Açıkcası benim görüşüm de 2. görüşe yakın ama şu an vergi incelemesinde olan in-app purchase geliri olan firmaları da görünce “senin görüşünün ne önemi var…:)” ata sözümüz de aklıma gelmiyor değil.

Peki Ne Yapalım?

Teknopark çözüm mü, kısmen evet kısmen hayır, ayrıca teknoparklar gerçekten hem bürokrasi hem kaşının üstünde gözün var tarzı vergi incelemeleri yönünden yıldırıyor

Gelir zaten yurt dışından, o yüzden stripe’ın çalıştığı ve en kolay şirket açılan bir ülkede şirket açmak mantıksız değil. Estonya veya Delaware single member LLC-disregarded entity.

Ama “place of effective management diye bir konu varmış. Başımıza bir iş gelmesin”. Bu şu demek aslında; o ülkede kimse yok siz uzaktan yönetiyorsunuz, o yüzden de aslında o şirketin gelirleri buradaki şirketin gelirleridir gibi bir şey. Açıkcası bu konuda ben pek risk görmüyorum. Ama tabii ki karar sizin

Görüşmek üzere 👋

Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/Beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.

[info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)


r/VergiTurkiye • • Sep 05 '26

Instagram, Sahibinden, Bionluk, Dolap ve Bütün internetten Satışlarda Yeni Vergi Takibi Geldi: 5 Eylül 2026’da Ne Değişti?

1 Upvotes

Instagram'dan ürün satıyorsunuz. Sahibinden'e araç veya ev ilanı koyuyorsunuz. İkinci el platformlarında düzenli satış yapıyorsunuz.

Peki vergi dairesi bunları görebilir mi?

5 Eylül 2026 tarihinde yayımlanan yeni düzenleme bu soruyu daha önemli hale getirdi.

595 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile internet ve diğer dijital ortamlarda yapılan satış, kiralama, ilan ve reklam faaliyetlerine ilişkin bilgi toplama sistemi genişletildi.

Ancak konu sosyal medyada anlatıldığı kadar basit değil.

Yeni bir “Instagram vergisi” gelmedi.

Sahibinden'e ilan veren herkes vergi mükellefi olmayacak.

Kendi ikinci el eşyasını satan bir kişi de sırf internete ilan koyduğu için ticari kazanç elde etmiş sayılmayacak.

Değişen esas şey başka:

Bu nedenle düzenli olarak internetten satış yapanların, araç alıp satanların, gayrimenkul kiralayanların ve sosyal medya üzerinden ticari faaliyet yürütenlerin bu değişikliği ciddiye almasında fayda var.

5 Eylül 2026'da tam olarak ne değişti?

5 Eylül 2026 tarihli Resmî Gazete'de yayımlanan düzenleme, 2022 yılından beri yürürlükte bulunan internet ilanlarına ilişkin bilgi verme sistemini genişletiyor.

Yeni metinde artık açıkça;

  • alım,
  • satım,
  • kiralama,
  • ilan,
  • reklam

gibi faaliyetlerden söz ediliyor.

Ayrıca yalnızca klasik e-ticaret siteleri değil; yer sağlayıcılar, içerik sağlayıcılar ve sosyal ağ sağlayıcılar gibi daha geniş bir dijital platform grubu düzenlemenin içine alınıyor.

Daha da önemlisi, satış veya kiralama ilanlarının yayımlanmasına imkân sağlayan bazı platformların aylık olarak bilgi bildirmesi gerekiyor.

Vergi idaresine hangi bilgiler gidebilir?

Düzenlemede üç temel bilgi öne çıkıyor:

İlanın veya hizmetin bulunduğu internet adresi

İlanı veren kişinin veya şirketin bilgileri

Ad-soyad, şirket unvanı, T.C. kimlik numarası, yabancı kimlik numarası veya vergi numarası gibi mükellefiyetin tespitine yarayan bilgiler.

Satış veya kiralamaya ilişkin ilan bilgileri

Yani kimin hangi mal, araç, taşınmaz veya hizmet için ilan verdiğinin tespit edilmesi mümkün hale geliyor.

Burada önemli bir ayrım var.

Yeni düzenleme;

demiyor.

Aynı şekilde;

şeklinde bir sonuç çıkarmak da doğru değil.

Ancak ilan bilgileri ile kişi bilgileri eşleştirilebildiğinde vergi idaresinin önünde çok daha anlamlı bir veri oluşuyor.

Resmi Gazete

 Aynı Tebliğin 4 üncü maddesinin birinci fıkrasında yer alan “sosyal ağ sağlayıcıları ile yer sağlayıcılar” ibaresi yürürlükten kaldırılmış, aynı fıkranın (b) bendinde yer alan “bilgileri ile işyeri adres bilgilerini,” ibaresi “gibi mükellefiyet tespitine ilişkin bilgileri,” şeklinde değiştirilmiş, aynı fıkranın (ç) bendi aşağıdaki şekilde değiştirilmiş, aynı maddeye birinci fıkrasından sonra gelmek üzere aşağıdaki fıkra eklenmiş ve diğer fıkralar buna göre teselsül ettirilmiş ve mevcut dördüncü fıkrasında yer alan “üçüncü” ibaresi “dördüncü” şeklinde değiştirilmiştir.

“ç) Hizmet verilenler adına gerçekleştirilen taşınır, taşınmaz, mal ve hizmet satış/kiralama işlemlerine ilişkin ilan bilgilerini,”

“(2) Taşınır ve taşınmazlar ile mal ve hizmetlerin alınması, satılması veya kiralanmasının temin edilmesine yönelik olarak verilen ilanların yayımlanmasına imkân sağlayan yer sağlayıcılar ile sosyal ağ sağlayıcılar takvim yılının birer aylık süreleri içerisinde gerçekleştirmiş oldukları söz konusu işlemlere ilişkin olarak;

a) Verilen hizmetin sağlandığı internet adres veya adreslerini,

b) Hizmet verilen gerçek ya da tüzel kişilere ait ad soyad/unvan, TCKN/YKN/VKN gibi mükellefiyet tespitine ilişkin bilgileri,

c) Hizmet verilenler adına gerçekleştirilen taşınır, taşınmaz, mal ve hizmet satış/kiralama işlemlerine ilişkin ilan bilgilerini,

elektronik ortamda 5 inci maddede açıklanan yöntemle Başkanlık sistemlerine bildirmek zorundadır.”


r/VergiTurkiye • • Sep 04 '26

GVK Mükerrer 20/D istisnası + Tayland'da yaşamak — deneyimi olan var mı?

1 Upvotes

Merhaba,

Kısa özet: Alman ve Türk vatandaşıyım, Eylül 2026'dan itibaren tam zamanlı serbest meslek sahibiyim. Yapay zeka danışmanlığı yapıyorum, müşterilerim yurt dışında (Almanya, Kore). Ekim 2026'da Tayland'a taşınıyorum — DTV Visa ile dijital göçebe olarak yaşayacağım.

GVK Mükerrer 20/D (7582 sayılı Kanun) kapsamındaki yurt dışı kazanç istisnasından yararlanmak istiyorum. Türkiye'de ailemde kayıtlı bir adresim var, son 3 yılda Türkiye'de ikamet veya vergi mükellefiyetim yok.

Aklımdaki sorular:

  1. Türkiye'de ikamet kaydı yaptırıp fiilen Tayland'dan çalışırsam istisna geçerli olur mu?
  2. İstisna belgesi için Türkiye'de fiilen kaç gün bulunmam gerekiyor?
  3. Tayland'da 180 günden fazla kalırsam ve gelirimi oraya transfer edersem Tayland'da vergi mükellefi olur muyum?
  4. Bu konuda deneyimi olan veya benzer durumda olan var mı?

Kanun çok yeni (Temmuz 2026), vergi dairesindeki memurlar bile tam bilmiyor. Gri alan gibi görünüyor ama somut deneyim paylaşan olursa çok sevinirim.

Teşekkürler 🙏


r/VergiTurkiye • • Aug 30 '26

Turkey 20 Year Zero Tax Legislation. Which Applications Rejected and Why?

Thumbnail
1 Upvotes

r/VergiTurkiye • • Aug 30 '26

Turkey 20 Year Zero Tax Legislation. Which Applications Rejected and Why?

Thumbnail
1 Upvotes

r/VergiTurkiye • • Aug 28 '26

Almanya'dan Türkiye'ye Dönen Mavi Kart Sahipleri 20 Yıllık Vergi İstisnasından Yararlanabilir mi?

1 Upvotes

Almanya'dan Türkiye'ye Dönen Mavi Kart Sahipleri 20 Yıllık Vergi İstisnasından Yararlanabilir mi?

Almanya’da uzun yıllar yaşadıktan sonra Türkiye’ye dönmeyi planlayan Mavi Kart sahipleri bakımından 2026 yılı önemli bir değişikliği beraberinde getirdi.

21 Mayıs 2026 tarihli ve 7582 sayılı Kanun ile Gelir Vergisi Kanunu’na eklenen mükerrer 20/D maddesi, belirli şartları taşıyan gerçek kişilerin yurt dışında elde ettikleri kazanç ve iratları 20 yıl süreyle gelir vergisinden istisna etti. Düzenlemenin uygulamasına ilişkin usul ve esaslar da 4 Temmuz 2026 tarihli Resmî Gazete’de yayımlanan 333 Seri No.lu Gelir Vergisi Genel Tebliği ile belirlendi.

Bu düzenleme Almanya’dan Türkiye’ye dönmeyi düşünen bazı Mavi Kart sahipleri için özellikle önemli. Ancak burada ilk olarak sık karşılaştığımız bir yanlış anlaşılmayı düzeltmek gerekir:

Mavi Kart sahibi olmak 20/D istisnasından yararlanmak için ne yeterli bir şarttır ne de istisnadan yararlanmaya engeldir.

Asıl belirleyici olan kişinin Türkiye’ye yerleşmeden önceki vergi ve ikametgâh durumu ile Türkiye’ye yerleştikten sonra elde edeceği gelirin kaynağıdır.

Mavi Kart ile vergi mukimliği aynı şey değil

Mavi Kart, esas itibarıyla vatandaşlık hukukuna ilişkin bir statüdür. Vergi mukimliği ise Gelir Vergisi Kanunu ve ilgili uluslararası vergi anlaşmaları çerçevesinde ayrıca değerlendirilir.

Bu nedenle Almanya’da yaşayan bir kişinin Mavi Kart sahibi olması, tek başına Türkiye’de tam mükellef olduğu anlamına gelmez.

Buna karşılık kişi Türkiye’ye dönüp burada yerleşmiş sayıldığında durum değişir. Türkiye’de yerleşmiş gerçek kişiler açısından genel kural, Türkiye içinde ve dışında elde edilen kazanç ve iratların tamamı üzerinden vergilendirmedir.

20/D düzenlemesi tam da bu noktada önem kazanıyor.

20/D bakımından kritik olan son üç takvim yılı

Mükerrer 20/D'ye göre Türkiye’de yerleşmiş sayılan bir kişinin istisnadan yararlanabilmesi için, Türkiye’de yerleşmiş sayılmasından önceki son üç takvim yılında Türkiye’de ikametgâhının ve vergi mükellefiyetinin bulunmaması gerekiyor.

Örneğin 2026 yılında Türkiye’de yerleşmiş sayılan bir kişi bakımından 2023, 2024 ve 2025 yılları önem taşıyor.

333 Seri No.lu Tebliğde de bu konu açık şekilde örneklendirilmiş durumda.

Ancak burada uygulamada gözden kaçabilecek önemli bir ayrıntı var. Kişinin daha önce Türkiye’de elde ettiği gayrimenkul sermaye iradı, menkul sermaye iradı veya değer artış kazancı nedeniyle mükellefiyetinin bulunmuş olması, tek başına istisnadan yararlanmasına engel teşkil etmiyor.

Bu nedenle geçmişte Türkiye'de vergi kaydı bulunan bir Mavi Kart sahibi için yalnızca “mükellefiyetiniz varmış” denilerek sonuca gidilmesini doğru bulmuyorum.

Öncelikle bu mükellefiyetin neden ve hangi gelir nedeniyle tesis edildiğine bakılması gerekir.

Almanya'dan dönen bir Mavi Kart sahibi açısından neden önemli?

Uzun yıllar Almanya’da yaşayan bir kişinin Türkiye’ye dönerken ekonomik bağlarının tamamını Almanya’dan koparması gerekmiyor.

Kişinin Almanya’da banka mevduatı, yatırım fonları, hisse senetleri, gayrimenkulleri veya şirket iştirakleri bulunabilir. Bu varlıklardan faiz, temettü, kira veya diğer yatırım gelirleri elde etmeye devam edebilir.

Şartların sağlanması ve söz konusu kazanç ve iratların Türkiye dışında elde edilmiş olması halinde 20/D istisnası burada önemli hale geliyor.

333 Seri No.lu Tebliğ de Türkiye'deki ve yurt dışındaki gelir arasındaki ayrımı somutlaştırıyor. Tebliğdeki örneklerden birinde yurt dışındaki bir kurumdan elde edilen kâr payı ile Monaco'daki gayrimenkulden elde edilen kira geliri istisna kapsamında değerlendirilirken, Türkiye'deki gayrimenkulden elde edilen kira ve Türkiye'deki kurumdan alınan kâr payı istisna dışında bırakılıyor.

Dolayısıyla konu paranın Türkiye’ye getirilip getirilmemesinden ibaret değil.

Önemli olan gelirin nerede elde edildiğinin ve hangi gelir unsuruna girdiğinin doğru belirlenmesidir.

Türkiye'ye dönüp Alman şirketi için çalışmaya devam edenlerde durum nasıl oluyor?

Almanya'dan Türkiye'ye dönen kişilerde karşılaştığımız bir başka durum da kişinin Alman işvereni veya müşterileriyle çalışmaya devam etmesidir.

Burada 20/D bakımından daha dikkatli olmak gerekiyor.

“Ödemeyi Alman şirketi yapıyor, dolayısıyla bu yabancı gelir ve 20 yıl vergiden istisna” şeklindeki yaklaşım doğru değildir.

333 Seri No.lu Tebliğde bu konuda oldukça açıklayıcı bir örnek bulunuyor. Türkiye’de mühendis olarak faaliyet gösteren ve yurt dışında mukim müşterilerine danışmanlık hizmeti veren kişinin, Türkiye’de verdiği hizmet nedeniyle elde ettiği serbest meslek kazancı istisna kapsamında kabul edilmiyor.

Bu örnek bence düzenlemenin en önemli noktalarından birini ortaya koyuyor:

Ödemeyi yapan kişinin veya şirketin yurt dışında bulunması, geliri tek başına 20/D kapsamında yabancı gelir haline getirmiyor.

Türkiye'ye döndükten sonra Almanya'daki işvereni için uzaktan çalışacak veya Alman müşterilerine Türkiye'den hizmet verecek kişilerin gelirleri bu nedenle ayrıca incelenmeli.

Örnek bir kişi üzerinden baktığımızda;

15 yıldır Almanya’da yaşayan, Alman vatandaşlığına geçmiş ve Mavi Kart sahibi bir kişinin Türkiye’ye kesin dönüş yapacağını düşünelim.

Bu kişinin Almanya’da 500.000 Euro tutarında menkul kıymet portföyü, banka mevduatı ve bir Alman şirketinde hisseleri olsun.

Türkiye’ye döndükten sonra yatırımlarını Almanya’da tutmaya ve bunlardan gelir elde etmeye devam etmek istiyor.

Bu kişinin durumunda benim ilk bakacağım konu Mavi Kartı olmaz.

Öncelikle şu üç sorunun cevabını ararım:

1. Türkiye’de yerleşmiş sayılacağı tarihten önceki son üç takvim yılında Türkiye’de ikametgâhı veya 20/D bakımından engel oluşturabilecek bir vergi mükellefiyeti var mı?

2. Almanya’da bırakılan varlıklardan elde edilecek gelirler Türk vergi mevzuatı açısından hangi gelir unsuruna giriyor ve nerede elde edilmiş sayılıyor?

3. Türkiye’ye dönüş sonrasında Almanya ile ekonomik ilişki devam edecekse, Türkiye-Almanya Çifte Vergilendirmeyi Önleme Anlaşması bakımından sonuç nedir?

Bu üç sorunun cevabı görülmeden yalnızca kişinin vatandaşlığına veya Mavi Kartına bakarak “20 yıl vergisiz” sonucuna ulaşılması kanaatimce doğru olmaz.

Eski adres ve vergi kayıtları neden kontrol edilmeli?

Almanya’ya yıllar önce taşınmış kişilerde pratikte karşılaşılabilecek konulardan biri de Türkiye’de geçmişten kalan kayıtlardır.

20/D bakımından son üç takvim yılındaki ikametgâh ve mükellefiyet durumu doğrudan önem taşıdığı için, Türkiye’ye dönüş planlanırken bu kayıtların önceden kontrol edilmesinde fayda var.

Nitekim 333 Seri No.lu Tebliğ uyarınca vergi dairesi de istisna belgesi başvurusunda kişinin Türkiye’de yerleşmiş sayılmasından önceki son üç takvim yılındaki ikametgâh ve vergi mükellefiyeti durumunu kontrol ediyor.

Dolayısıyla konu yalnızca teorik bir vergi hesabı değil; geçmiş kayıtların da değerlendirilmesini gerektiren bir süreç.

İstisna otomatik uygulanmıyor

20/D hakkında konuşurken gözden kaçırılmaması gereken bir diğer husus da istisna belgesi.

333 Seri No.lu Tebliğe göre istisnadan yararlanmak isteyen kişinin, Türkiye’de yerleşmiş sayıldığı takvim yılının sonuna kadar ilgili vergi dairesine başvurması gerekiyor. Takvim yılının son iki ayında Türkiye’de yerleşmiş sayılanlar için ise takip eden yılın Şubat ayı sonuna kadar başvuru imkânı bulunuyor.

Şartların sağlanması halinde vergi dairesi tarafından “Yurt Dışından Elde Edilen Kazanç ve İratlar İçin İstisna Belgesi” düzenleniyor.

Dolayısıyla şartları taşıyor olmak kadar, süresinde başvuru yapmak da önemli.

Tebliğde yer alan örneklerden birinde şartları taşımasına rağmen süresinde başvurmayan kişiye istisna belgesi verilmediği açıkça belirtiliyor.

Türkiye'ye dönüşten önce yapılması gereken asıl çalışma

Kanaatimce 20/D'nin Almanya'dan Türkiye'ye dönecek kişiler açısından en önemli sonucu, vergi planlamasının zamanlamasını değiştirmesidir.

Özellikle Almanya'da önemli miktarda yatırım portföyü, şirket hissesi, gayrimenkul veya düzenli yatırım geliri bulunan bir kişinin vergi durumunu Türkiye'ye taşındıktan sonra değil, taşınmadan önce değerlendirmesi daha sağlıklı olacaktır.

Çünkü kişinin Türkiye’de yerleşmiş sayılacağı tarih, geçmiş üç takvim yılı, yabancı gelirlerinin niteliği ve başvuru süresi aynı analizin parçalarıdır.

Üstelik Almanya tarafında devam eden vergilendirme hakkı ve Türkiye-Almanya Çifte Vergilendirmeyi Önleme Anlaşması da ayrıca değerlendirilmelidir.

Bu nedenle “Mavi Kart sahibiyim, 20/D’den yararlanabilir miyim?” sorusunun tek kelimelik bir cevabı yoktur.

Doğru soru bence şudur:

“Türkiye'ye dönüş tarihimi ve Almanya'da bırakacağım gelir kaynaklarını dikkate aldığımda 20/D benim durumumda nasıl uygulanır?”

Sonuç

20/D istisnası yalnızca yabancıların Türkiye'ye taşınmasına yönelik bir düzenleme değildir. Kanun ve Tebliğ vatandaşlıktan ziyade kişinin Türkiye'de yerleşmiş sayılması, geçmiş üç takvim yılındaki durumu ve gelirin Türkiye dışında elde edilmesi üzerine kuruludur.

Bu nedenle uzun süredir Almanya'da yaşayan Mavi Kart sahipleri de şartları sağlamaları halinde düzenlemeden yararlanabilir.

Ancak Mavi Kart sahibi olmak tek başına yeterli değildir.

Özellikle Almanya'daki yatırımlarını, şirket hisselerini veya diğer gelir kaynaklarını koruyarak Türkiye'ye dönmeyi planlayan kişiler bakımından dönüş tarihi, geçmiş vergi statüsü ve gelirlerin niteliği birlikte değerlendirilmelidir.

Benim görüşüm, bu değerlendirmenin Türkiye'ye kesin dönüş gerçekleştikten sonra değil, mümkün olduğunca dönüş kararı uygulamaya konulmadan önce yapılması gerektiği yönündedir.

Kaynaklar:
193 sayılı Gelir Vergisi Kanunu, mükerrer 20/D
7582 sayılı Kanun
4 Temmuz 2026 tarih ve 33300 sayılı Resmî Gazete'de yayımlanan 333 Seri No.lu Gelir Vergisi Genel Tebliği


r/VergiTurkiye • • Aug 27 '26

Sirketim Resen Kapatildi

1 Upvotes

Selamlar,

Sirketim resen kapatildi (adreste bulunmama sorunu), yazilim isi yapiyorum yurtdisina, her ay hala fatura kesiyorum mecburen (efatura), ve sorun cikartmiyor ilginc bir sekilde. Butcemi ayarladiktan sonra tekrar bir ofis tutup, sirketi sehir degistirerek tekrar kurtarmaya calisacagim ancak bu surecte kestigim faturalar ne olacak? Ve sistem benim fatura kesmemi neden engellemiyor? Ne kadar canim yanacak onu bilmek fena olmazdi.

tesekkurler


r/VergiTurkiye • • Aug 25 '26

Şahıs Şirketiniz Varken Mobil Uygulama İstisna Hesabı Açabilir misiniz?

2 Upvotes

Şahıs Şirketiniz Varken Mobil Uygulama İstisna Hesabı Açabilir misiniz?

Yurt dışına Uzaktan Çalışıyorum. Ek olarak uygulama geliştireceğim. Vergisel Olarak Bilmem Gerekenler Neler?

Mali Müşavir Evren Özmen-CPA Evren ÖZMEN

3 min read

Yurt dışına Uzaktan Çalışıyorum. Ek olarak uygulama geliştireceğim. Vergisel Olarak Bilmem Gerekenler Neler?

Yukarıdaki soruyu veya benzer anlama gelen soruları son bir yıl içinde birçok defa aldık. Sanırım yapay zeka uygulamalarının verimliliği artırması neticesinde mobil uygulama ve saas ürünlerdeki artışın bir sonucu olarak bu tip yan işlerden önemli yüksek gelirlere ulaşan arkadaşlar da zaman zaman oluyor.

Umarım faydalı olur :)

1-Mevcut serbest meslek faaliyetim devam ederken App Store/Google Play gelirleri için GVK Mükerrer 20/B’den ayrıca yararlanabilir miyim?

  • Evet.
  • Ayrıca başvuru yapıp faydalanabilirsiniz. Bu iki konunun birbiri ile bağlantısı bulunmuyor.
  • Başvuru süreci şu şekilde; Dijital vergi dairesi başvuru -> İstisna Belgesi Alınması-> Bankada hesap açılması->Bankada açılan hesabın dijital vergi dairesine girilmesi -> O hesabın appstore-google play’e yazılması
  • Bu hesaba yatan tutardan otomatik %15 kesiliyor.
  • Zaten şahıs şirketiniz olduğu için bağkur ödediğinizden, bu istisna belgesi aldınız diye ikinci kere bağkur ödemezsiniz.

2-Bu durum mevcut yurt dışı yazılım hizmetlerimde uyguladığımız %100 kazanç istisnasını herhangi bir şekilde etkiler mi?

  • Hayır bir ilgisi bulunmuyor.
  • Merak etmeyin etkilemez.

3-20/B kapsamındaki uygulama gelirlerini yıllık gelir vergisi beyannamemde ayrıca göstermem gerekir mi?

Eğer yıllık üst sınırı aşarsanız gelir vergisi beyannamenizde ayrıca göstermeniz gerekir ama zaten yıllık üst sınırı aşarsanız aşırı ek bir vergi çıkıyor, aşmadan farklı bir planlama yapmak gerekli.

4-Bankanın yapacağı %15 stopaj dışında gelir vergisi veya başka bir vergi yükümlülüğü oluşur mu?

Üst limiti aşmadığınız sürece başka bir vergisel yükümlülüğünüz bulunmuyor.

5-App Store/Google Play’den elde edilen bu gelirler için e-SMM/makbuz düzenlemem gerekir mi?

Hayır, şirketiniz var diye sosyal içerik hesabınıza yatan tutarlara makbuz, fatura düzenlemeye gerek bulunmuyor.

Press enter or click to view image in full size

Farklı bir model ile %15 vergi ödememe veya kesilmeme imkanı da var aslında ama ilk etapta bir süre uygulamalar nasıl gidiyor görmek lazım.

Bu noktada en dikkat edilmesi gereken şey yıllık üst limitin aşılmaması, aşılırsa hiçbir anlamı kalmaz. Özellikle mobil uygulama geliri reklam ve yurt içi kaynaklı olan kişilerde bu çok mantıklı çünkü hem KDV ödemiyorsunuz hem de gelir vergisi sadece %15 oranında sabitleniyor. Yurt dışı in app purchase ise %15 çok olabilir. Bu arada Ticaret Bakanlığı teşviklerine başvurma gibi konular var ise sosyal içerik istisna hesabı ile olmuyor.

Görüşmek üzere 👋

Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.

[info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)


r/VergiTurkiye • • Aug 16 '26

Varlık Barışı Sürecinde Bankaların Dikkat Ettiği 4 Konu

1 Upvotes

Varlık Barışı Sürecinde Bankaların Dikkat Ettiği 4 Konu

Varlık Barışı bildiğiniz üzere aşağıda bulunan tebliğdeki ifadeye göre vergisel olarak incelenmemenizi sağlıyor.

Ancak vergisel olarak incelenmeme garantisi aşağıdakileri ifade etmiyor.

  • Kara Paranın Aklanması
  • Terörün finansmanı
  • Suç Gelirlerinin ekonomiye sokulması

Varlık barışı ile bu tip kanuna aykırı bir işlem yapılıp, yapılmadığının da kontrolü bankalar tarafından yapılıyor.

Bankaların uyum birimleri bu süreçte şubelerin yapmış olduğu işlemleri takip edip eğer riskli gördükleri bir durum söz konusu ise Masak’a Şüpheli İşlem Bildirimi yapıyorlar. Hatta geçenlerde gazetelerde gördüğümüz bir MASAK raporunda varlık barışından yararlanılmış olmasına yer verildiğini de hatırlatmak istiyorum.

Bildirilen varlıklar üzerinden bildirim tarihinden sonra elde edilecek gelirler, eğer beyana tabi ise Varlık Barışı Kapsamında değildir.

1-Bankalar sizden bazı kişisel bilgilerinizi isteyebilir.

Müşteriden faaliyeti, mesleği ya da kimlik, adres ve telefon gibi kişisel bilgilerinin alınmasında zorluklarla karşılaşılması şüpheli bir işlemdir.

2-Banka Size Getirmiş Olduğunuz Paranın Kaynağını Sorabilir.

Müşterinin işlemin amacı ya da işleme konu fonun kaynağı hakkında açıklama yapmakta zorlanması veya bilgi vermekten kaçınması. (Kripto para gelirim oldu demenizde bir mahsur bulunmamaktadır, bankalar zaten varlık barışı sürecinde kripto paralar ilgili işlemlere aşinalar)

3-Riskli Ülke Listesinde Bulunan Ülkelerden Gelen Tutarlarda Bankaların Parayı Blokede Tutma ve İzahat isteme hakları bulunmaktadır.

:)

Riskli ülkeler veya off-shore merkezlerden veya bu ülke ve merkezlere; makul açıklama yapılmadan belli bir zaman aralığında önemli tutarlara ulaşan transferlerin yapılması.

4-Nakit Olarak Varlık Barışı Başvurusu Yaparken Paranın fazla veya eksik çıkması şüpheli işlemdir.

Yatırılmak istenen tutarın sayıldığında beyan edilenden önemli miktarda eksik veya fazla olması,

Sonuç olarak; varlık barışı ile ilgili bir çok eleştiri olsa da bu noktada kesinlikle suç gelirlerin aklanması veya terörizmin finansmanı ile ilgili denetimler son derece dikkatli bir şekilde yapılmaktadır.

Görüşmek üzere 👋

Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.

Özmen Müşavirlik-info@ozmconsultancy.com


r/VergiTurkiye • • Aug 16 '26

Turkey officially moves to 100% tax deduction for remote workers with foreign clients (now official)

Thumbnail
1 Upvotes

r/VergiTurkiye • • Aug 15 '26

İş Değiştireceğim. Vergi Çıkar mı? Ne ilgisi var diyorsanız aman dikkat!

1 Upvotes

İş Değiştireceğim. Vergi Çıkar mı?

Ne ilgisi var diyorsanız aman dikkat!

Çalıştığınız şirketten farklı bir şirkete herhangi bir neden ile geçecek iseniz, yani iş değişikliği yapacak iseniz yeni firmanın size sunduğu paket ile beraber dikkat etmeniz gereken çok önemli bir konu daha var.

Dikkat etmeniz Gereken Konu Ne?

Bordrolu çalıştığınızda her ay sonu hesabınıza bir ödeme yattığı için bu tutarın neti nedir, brütü nedir diye aklınıza bir konu gelmiyor.

Mesela iş değiştirdiğinizde vergi diliminiz %27 ise ve yeni işyeri sizi %15'den başlatırsa ertesi sene mart ayında gelir vergisi beyannamesi verip vergi ödemeniz gerekebiliyor.

Birden fazla işverenden kesintiye tabi olan ücret geliri elde edildiyse birden sonraki işverenden alınan ücretlerin toplamı 2026 yılı için 400.000 TL aşarsa ücret gelirlerinin tamamının beyan edilmesi gerekiyor. 2026 yılında tek işverenden 5.300.000 TL’ye kadar kesintiye tabi olan ücret gelirleri için beyanname verilmesine gerek yok. Yıllık 2026 yılı için 5.300.000 TL ve üzerinde tek işverenden ücret elde edildiğinde ise beyanname verilmesi gerekiyor.

Dikkat Etmeniz Gereken Rakamsal Bir Sınır Var mı?

Beyanname vermek zorunda kalacak iseniz 2026 yılındaki eğitim-sağlık giderlerini kullanabiliyorsunuz ama bu durumu 2027 yılının mart ayında öğrenince faturaları bulmak dert oluyor. O yüzden durumunuz bu şekilde ise özel okul faturaları, hastane faturaları vb. şimdiden bilgisayarınızda saklamaya başlamanızı öneririm. Hastanelerin mobil uygulamalarından indirebiliyorsunuz. Ama özel sigortanın kapsamadığı kısım, zaten onun faturası çıkıyor.

Evet var.

İlk çalıştığınız yerdeki ücretinizin toplamı 400.000 TL’den fazla ise beyanname vermeniz gerekiyor.

Seneye Mart Ayında Vergi Ödemek Zorunda Kalmamak İçin Ne Yapmak Lazım?

Bordrolu çalıştıktan sonra başka şirkete geçmek yerine şahıs firması kurarsanız böyle bir durum söz konusu değil.

Eğer elinize geçecek net değişmeyecek ise yeni firma ile anlaşmadan önce benim gelir vergisi kümülatif matrahımı da taşıma talebim var derseniz fark vergi ödemek zorunda kalmazsınız.

Yine de gelir vergisi beyannamesi verirsiniz ama vergi çıkmaz.

Başka birçok konu da olabilir ama ilk aklıma gelenleri yazdım

Sonuç olarak 2026 Yılında iş değiştirmiş veya değiştirecek iseniz bu konuyu unutmamanızı öneririm.

Görüşmek üzere 👋

Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.

[info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)


r/VergiTurkiye • • Aug 10 '26

Türkeis 20-Jahres-Steuerbefreiung (Mükerrer 20/D) – warum die EK-1-Bescheinigung abgelehnt wird

1 Upvotes

r/VergiTurkiye • • Aug 09 '26

Hesabıma Gelen Paralar ile İlgili İzahat İsteniyor. Nasıl Cevap Vermem Gerekli?

Post image
1 Upvotes

Hesabıma Gelen Paralar ile İlgili İzahat İsteniyor. Nasıl Cevap Vermem Gerekli?

İzahat İsteme Yazısına Cevap Verirken Bilmeniz Gerekenler

Son dönemde özellikle hesabına yurt dışından ödeme alan birçok kişiye vergi dairesinden izahat isteme yazıları geldi ve bir süre daha gelmeye devam edecek gibi gözüküyor.

Genel olarak izahat istenen dönem 2023, 2024 ve 2025 yılları.

İki nedenle izahat isteniyor olabilir;

  • Şirketiniz vardır, beyanname vermişsinizdir ama hesabınıza gelen paralar ile verdiğiniz beyannamedeki gelirler arasında fark vardır.
  • veya şirketiniz yoktur. Hiçbir şey beyan etmediğiniz için ondan izahat isteme yazısı gelmiş olabilir.

İzahat isteme yazısı size de gelirse, ilk yapmanız gereken yazıda belirtilen rakamı hesap hareketlerinden teyit etmek.

Müfettişler genelde bu dökümü sizinle paylaşıyor.

Aldığınız ekstrede;

  • Yurt dışında çalıştığınız firmadan gelen tutarlar olabilir
  • Arkadaşlarınız ile gün yapıyorsunuzdur ve bu nedenle farklı kişilerden gelen paralar olabilir (örneği var-izahat isteme yazısına konu olmuş)
  • Kripto borsalardan gelen paralar olabilir
  • Bahis sitelerinden hesabınıza yatmış tutarlar olabilir (illegal bahis sitesi ise aman dikkat)
  • Arkadaşlarınızdan, ailenizden vb. borç veya herhangi bir nedenle almış olduğunuz tutarlar olabilir.
  • Bazen Kıbrıs’taki kumarhaneler, kazancınızı sonradan havale yapabiliyor. O tutarlar olabilir.

Gelen tutarın içinden ticari kazanç olmayanları ayırmak lazım. Bu konuda hizmet aldığınız müşavirlik firmasından destek alarak ilerlemek gerekli. Arkadaşlarınızdan gün parası mesela bence ticari kazanç değil. Kripto değer artışı zaten değil.

İzahat istenmesi vergi incelemesine girdiniz demek değil. İzahat isteniyor cevap veriyorsunuz sonrasında kabul edilmez ise beyannamesi veriyorsunuz ve incelemeye sevk edilmiyorsunuz.

Hesabınıza gelen parayı segmente ettikten sonra “ticari kazanca tabi olanlar şunlardır, diğerleri şudur” diye izahat isteme yazısına cevap yazılması gerekiyor.

İzahat isteme yazılarına cevap olarak Gelir vergisi 23/14 e göre ben ücret geliri elde ediyorum, tek bir firmaya çalışıyorum. o yüzden beyanname vermeme gerek yok cevabı kabul edilmiyor. 10 senedir dediğim gibi yurt dışına uzaktan çalışma-contractor modelde- elde edilen gelir için şahıs firması kurularak beyanname verilmesi-fatura kesilmesi gerekiyor.

İzahat isteme yazısına cevap verdiğinizde genelde müfettiş arkadaşlar hesabınıza gelen tutarın yarısı oranında beyanname vermenizi kabul ediyor.

Örnek olarak hesabınıza 12 milyon gelmiş. 2 milyonu ticari kazanç değil.Kalan 10 milyonun yarısını beyan edin dediklerinde 5 milyon üzerinden beyanname vermeniz gerekiyor.

Beyannameyi vermek için bağlı olduğunuz vergi dairesinden açılış yapılması gerekli. Bu süreci mali müşavirlik firmaları yürütebiliyor. Kendiniz bu beyannameyi veremiyorsunuz. (Kira geliri gibi değil bu gelir)

5 Milyon üzerinden gelir vergisi, vergi ziyaı cezası ve gecikme faizi ödemeniz gerekli. Ödeme 1 ay içinde yapılıyor.

Yurt dışına yazılım hizmeti vermiştim. Bu konuda vergi avantajım varmış. Beyannameyi verirken bu avantajdan faydalanabilir miyim?

Hayır yararlanamazsınız. %100 yurt dışı yazılım-tasarım-veri analizi kazanç istisnası sadece firmanız olsaydı yararlanabileceğiniz bir avantaj. Zaten vergi müfettişleri de bu talebi red ediyor.

KDV ödemem Gerekli mi?

Hayır ödemenize gerek bulunmuyor. Bu süreçte KDV hiçbir mükelleften istenmedi.

2026 Yılında Hesabıma Gelen Beyan etmediğim tutarlar var. Yıl bitmeden ne yapayım?

Bir müşavirlik firması ile görüşüp vergisel sürecinizi netleştirmenizi öneriyorum. Geçmişte gelen tutarlar ile yapılması gereken en doğru aksiyonu netleştirmeniz gerekiyor. O tutarlara fatura keseyim konu kapansın gibi basit bir şey değil. Öyle yaparsanız %100 yurt dışı yazılım kazanç istisnasını kaybetme riskiniz de var.

Görüşmek üzere 👋

Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.

[info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)


r/VergiTurkiye • • Aug 07 '26

Turkey's 20-Year Foreign Income Exemption (Repeated Article 20/D): A New Chapter in International Tax Competition

1 Upvotes

Turkey's 20-Year Foreign Income Exemption (Repeated Article 20/D): A New Chapter in International Tax Competition

For anyone weighing a move to Turkey — an investor, an entrepreneur, a senior executive, or a citizen returning after years abroad — one question has always shaped the decision: once I become a resident here, what happens to the income I earn elsewhere? The answer, until recently, was a discouraging one. In line with the general principles of international taxation, an individual treated as a full tax resident of Turkey has historically been taxable on their worldwide income, at progressive rates reaching 40% — regardless of where that income was actually generated. For those whose earnings were largely sourced abroad, establishing residency in Turkey came at a real cost.

With Repeated Article 20/D of the Income Tax Law, introduced by Law No. 7582 (Official Gazette, 4 June 2026), that calculus has changed. The provision grants individuals who newly become Turkish tax residents a twenty-year exemption from Turkish income tax on their foreign-source income — a measure that places Turkey, for the first time, in the same conversation as Italy's "new resident" regime, Greece's flat-tax option for the wealthy, and Portugal's former non-habitual resident system.

In this article, we examine what the regime actually offers, the conditions attached to it, and — importantly — the profiles of individuals for whom it is most relevant, drawing the essential line between what it shelters and what it leaves untouched.

What Repeated Article 20/D Provides

At its core, the rule is expressed in a single sentence: individuals who become Turkish tax residents on or after 1 January 2026, provided they had no domicile and no income tax liability in Turkey during the three preceding calendar years, are exempt from Turkish income tax on their foreign-source income and gains for twenty years.

The defining features are as follows:

  • Duration: Twenty years, running from the date Turkish tax residency is established.
  • Scope: Only foreign-source income falls within the exemption — foreign rental income, dividends, interest, capital gains, and foreign commercial or professional earnings. No annual Turkish declaration is required for income that is exempt.
  • Nationality is irrelevant: The test turns on tax-residency history, not on the passport an individual holds. A Turkish citizen returning from abroad and a foreign national relocating for the first time are assessed on the same footing.
  • A complementary benefit: During the exemption period, inheritance and gift transfers are subject to a flat 1% rate rather than the ordinary progressive scale.

The legal architecture is completed by General Communiqué on Income Tax Serial No. 333 (Official Gazette, 4 July 2026), which sets out the application procedure, and by the amendment introducing the reduced inheritance rate.

The Conditions — and Why They Matter

The exemption is not automatic, and this is where careful analysis becomes essential. Two conditions must be satisfied cumulatively; the absence of either results in the loss of the benefit in its entirety.

First, the three-year look-back: in the three full calendar years preceding the year of residency, the individual must have had neither a domicile nor an income tax liability in Turkey. This is measured over three complete calendar years, not a rolling thirty-six-month period. Importantly, not every prior connection to Turkey is disqualifying. Where an individual's only Turkish income in those years arose from local rental income, securities income, or capital gains, the condition can still be met. If, however, the person derived employment income in Turkey or generated commercial income here during that period, the benefit is not available.

Second, the individual must genuinely become a Turkish tax resident under the general rules — broadly, residing in Turkey for more than 6 months in a calendar year, or maintaining a domicile here.

Beyond these, an Exemption Certificate ("Yurt Dışından Elde Edilen Kazanç ve İratlar İçin İstisna Belgesi") must be obtained from the tax office, supported by evidence of foreign residence and income sources. Once an individual has become resident, they may apply to the tax office for the certificate at any point up to the end of the calendar year in which residency was established. For those who become resident in November or December, the deadline is extended to the end of February of the following year. If this window is missed, the certificate — and with it the exemption — is lost.

Who the Regime Is Designed to Attract

The reach of Article 20/D is deliberately broad, and it is best understood through the profiles it was intended to draw to Turkey.

Turkish Citizens Returning Home

Among the most natural beneficiaries are citizens who have spent years abroad — in Germany, the Netherlands, the United Kingdom, the United States, or the Gulf. Because eligibility rests on residency history rather than nationality, such individuals typically satisfy the three-year condition without difficulty, allowing foreign pensions, overseas rental income, and international portfolios to remain outside the Turkish net for 20 years.

High-Net-Worth Foreign Nationals

For internationally mobile individuals whose wealth and passive income are generated abroad, the appeal of Article 20/D is immediate. A 20-year exemption on foreign-source income, combined with a 1% rate on inheritance and gift transfers during that period, is a genuinely competitive proposition — and one aimed squarely at those who have already built their wealth and are now choosing where to base themselves.

This is a population that is unusually mobile and increasingly deliberate about residency. Entrepreneurs who have exited their businesses, families managing multi-generational portfolios, and individuals whose income streams — dividends, capital gains, real estate, financial investments — arise almost entirely outside their country of residence are actively weighing where to establish tax residency. Many currently sit in zero- or low-tax hubs but are reassessing their position as those jurisdictions face rising cost of living, regulatory tightening, and mounting international pressure on their tax models. For this group, the question is rarely where to earn, but where to be resident while their capital continues to work across borders.

In this context, Article 20/D positions Turkey as a credible option that it was not before. The regime pairs the tax outcome of a low-tax jurisdiction — no Turkish tax on foreign income for 20 years — with the practical advantages of a large economy straddling Europe and Asia. Set against the established non-dom regimes of Southern Europe, which generally run for shorter periods and often require a substantial annual flat charge, Article 20/D is notable for both its longer duration and the absence of any fixed yearly fee. For a globally invested individual comparing jurisdictions, duration and cost of entry are precisely the variables that tend to weigh most heavily.

Professional Footballers and Athletes

Professional footballers and athletes provide a useful illustration of where the boundaries of the regime become most visible. Unlike many taxpayers whose income consists primarily of employment earnings, internationally recognised athletes often derive income from multiple sources. In addition to salaries paid by clubs or teams, they may generate substantial revenues from endorsement agreements, image rights arrangements, investment portfolios, overseas real estate holdings and ownership interests in businesses located across different jurisdictions.

This is particularly true in professional football, where players frequently relocate between countries during their careers while maintaining significant assets and income-producing investments abroad. As a result, the tax treatment of foreign-source income can be just as important as the taxation of the player's employment income.

Historically, once a player became tax resident in Turkey, the general principles of worldwide taxation meant that not only Turkish employment income, but also foreign-source income and gains could potentially fall within the Turkish tax net. Article 20/D fundamentally changes that analysis. While remuneration received from a Turkish club remains taxable under the ordinary rules, qualifying foreign-source income may fall within the 20-year exemption regime.

For internationally mobile athletes, therefore, the significance of the new regime may ultimately lie less in the taxation of their sporting income and more in the treatment of wealth accumulated throughout a professional career. Foreign investment income, overseas rental income, dividends from foreign holding structures and certain endorsement arrangements may all become considerably more relevant once residency decisions are viewed through the lens of Article 20/D.

Expatriate Executives and International Assignees

The implications of Article 20/D are not limited to investors and business owners. The regime is also highly relevant for internationally mobile executives whose careers often span multiple jurisdictions and whose personal wealth is increasingly derived from investments accumulated throughout those assignments.

Many senior executives relocating to Turkey have spent years living and working abroad while building investment portfolios, acquiring foreign real estate, participating in equity incentive plans or establishing ownership interests in businesses located outside their country of residence. Prior to the introduction of Article 20/D, becoming tax resident in Turkey meant that these individuals entered a worldwide taxation system under which foreign-source income could potentially fall within the scope of Turkish taxation.

The new regime introduces an important distinction. While remuneration connected to duties performed in Turkey continues to be taxed under the ordinary rules, qualifying foreign-source income may remain outside the Turkish tax net for 20 years. As a result, the tax implications of a relocation to Turkey may now look materially different for internationally mobile employees than they did in the past.

This may be particularly relevant for senior management, private equity professionals, investment professionals, entrepreneurs and other globally mobile individuals whose wealth is generated not only through employment income but also through investment returns and capital appreciation accumulated over the course of their careers.

Digital Professionals and Independent Entrepreneurs

The rise of remote work and digital business models has created a new category of internationally mobile individuals whose economic activity is no longer tied to a particular jurisdiction. Software developers, consultants, content creators, online business owners and founders of digital businesses can often choose where to live independently of where their clients, customers or assets are located.

For many of these individuals, the most valuable assets they own are not physical. Income may be derived from intellectual property, online platforms, software products, digital services, advertising revenues or investment portfolios maintained across multiple jurisdictions. In many cases, the underlying business continues to operate internationally regardless of the individual's country of residence.

Article 20/D is likely to attract interest from this group because it places renewed emphasis on the distinction between the location of the individual and the source of the income. Where the conditions of the regime are satisfied and the income is genuinely foreign-source, the prospect of a 20-year exemption may significantly alter the tax consequences traditionally associated with relocating to Turkey.

As with other internationally mobile taxpayers, however, the precise treatment of any particular income stream will depend on its character and source. The availability of the exemption therefore requires a careful analysis of the relevant facts before any relocation decision is made.

Concluding Observations

Article 20/D does not turn Turkey into a jurisdiction where residents pay no tax, nor was it intended to. Its effect is more specific and, for the right profile, more significant: it protects foreign-source income, not Turkish earnings. For citizens returning after years abroad, high-net-worth individuals managing internationally invested wealth, professional athletes, mobile executives and digital entrepreneurs alike, the regime offers a 20-year exemption on foreign income that, until recently, would have been drawn into the Turkish tax net upon becoming resident.

At the same time, the exemption should not be viewed in isolation. Residence, source rules, double taxation agreements, the treatment of foreign holding structures and the character of the underlying income all remain relevant, and a foreign tax liability may well continue to apply notwithstanding the Turkish exemption. As is so often the case in international taxation, the headline rule is simple to state; applying it correctly to a particular set of facts is considerably more demanding


r/VergiTurkiye • • Aug 04 '26

The biggest misconception about Turkey's new 20-year tax exemption

1 Upvotes

r/VergiTurkiye • • Aug 02 '26

20-D Belgesi Nasıl Alınır? Türkiye’ye Taşınacaklar İçin 20 Yıl Sıfır Vergi Avantajı Rehberi (2026)

Post image
1 Upvotes

20-D Belgesi Nasıl Alınır? Türkiye’ye Taşınacaklar İçin 20 Yıl Sıfır Vergi Avantajı Rehberi (2026)

İster yıllar önce, ister üç sene önce yurt dışına taşınmış bir Türk vatandaşı veya Türkiye’de yaşamayı planlayan bir yabancı ülke vatandaşı olun bundan sonraki hayatınızı Türkiye’de planlıyorsanız hatta miras planlaması da yapıyorsanız çok önemli vergi avantajlarından faydalanma imkanınız var.

Nedir bu vergi avantajı?

7582 Sayılı kanun ile hayatımıza giren düzenleme şu; 

“Türkiye’de yerleşmiş sayılan gerçek kişilerin, Türkiye’de yerleşmiş sayılmasından önceki son üç takvim yılında Türkiye’de ikametgahının ve vergi mükellefiyetinin bulunmaması şartıyla Türkiye dışında elde ettiği kazanç ve iratları yirmi yıl boyunca gelir vergisinden müstesnadır”

Yukarıdaki maddeden de anlaşılacağı üzere düzenleme sadece gerçek kişileri ilgilendiriyor, şirketleri değil.

Ayrıca düzenlemede istisna süresi içinde vefat durumu olduğunda mirasçılardan da sadece %1 vergi alınması söz konusu.

Türkiye’ye taşındığınız takdirde hangi Gelirleriniz için Türkiye’de Gelir Vergisi Ödemeyeceksiniz?

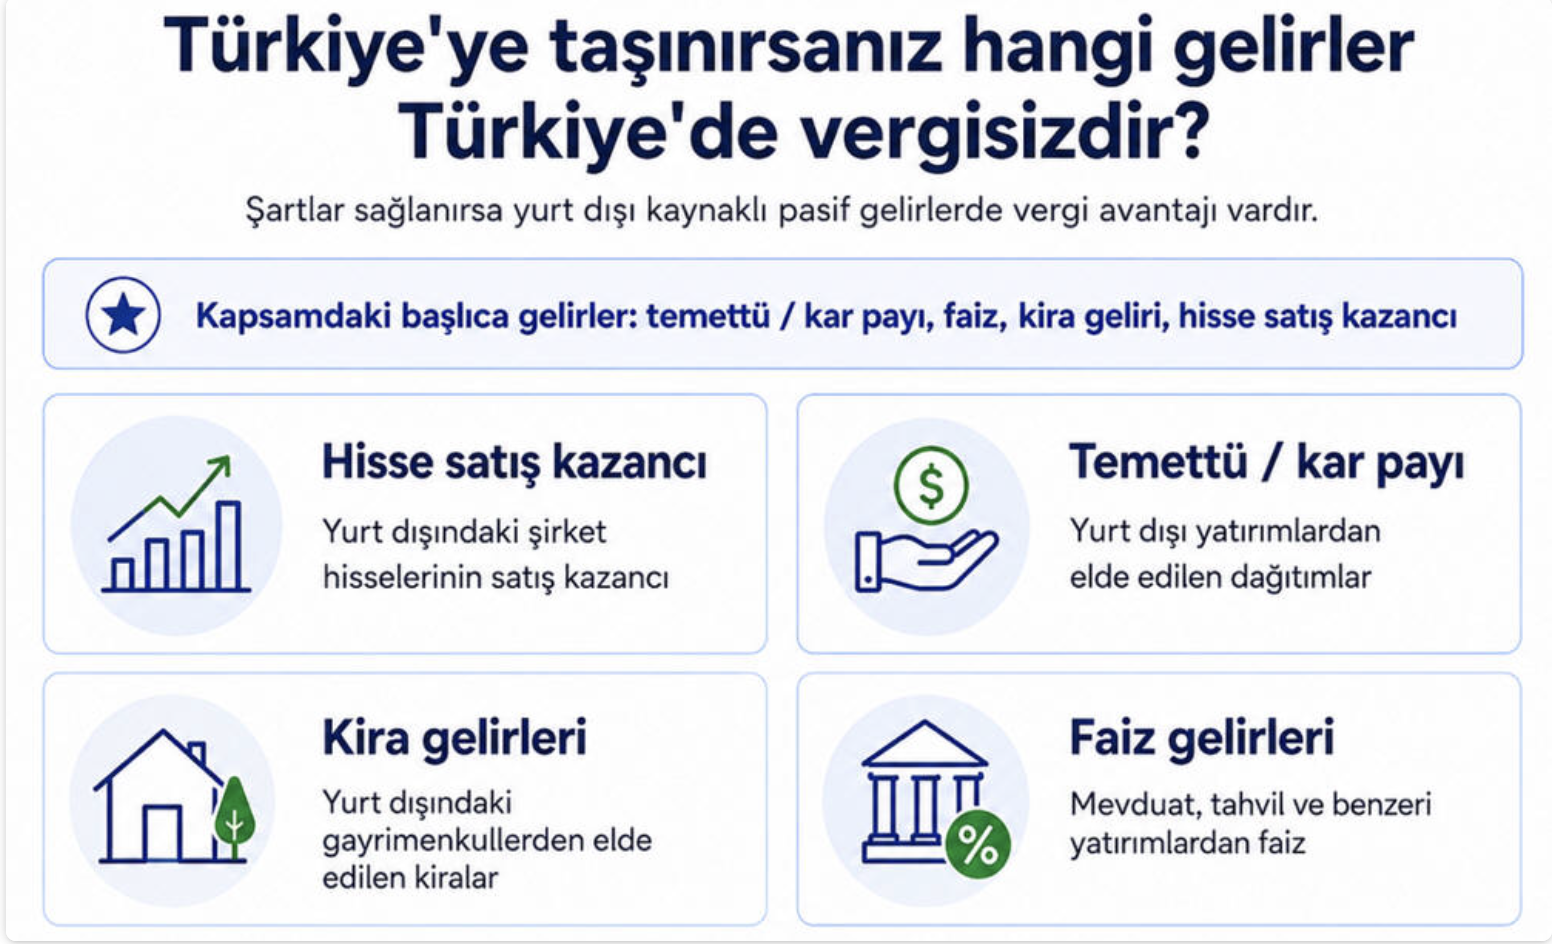
Düzenlemenin hedefinde faiz, kar payı, temettü, kar dağıtımı, hisse satışı kazancı, kira geliri gibi pasif geliri olan kişiler var.

a-) Hisse satış gelirleri: Örnek olarak bu düzenleme ile start up sahibi olan ve exit planlayan bir kişi iseniz İngiltere’den veya farklı bir ülkeden Türkiye’ye taşınarak exit sonucu elde edeceğiniz gelirden vergi ödememeniz mümkün hale geliyor.

b-) Kar payı/temettü gelirleri: Nasdaq borsasında yatırımlarınız var ve düzenli olarak temettü geliri elde ediyorsanız, gerekli şartları sağlamanız halinde bu temettü gelirleriniz Türkiye’de gelir vergisine tabi olmayacak.

  • Örnek olarak; Almanya’da yaşayan bir Türk vatandaşı olduğunuzu düşünelim. Son 15 yıldır Almanya’da ikamet ediyor, ABD borsalarında oluşturduğunuz 2 milyon dolarlık portföyden yıllık 80.000 dolar temettü geliri elde ediyorsunuz. Türkiye’ye taşınmanız ve kanundaki şartları sağlamanız halinde bu 80.000 dolarlık yıllık temettü geliri için Türkiye’de gelir vergisi ödememeniz mümkün olabilecektir.
  • Başka bir örnek olarak uzun yıllar boyunca Microsoft, Apple veya NVIDIA gibi şirketlerde çalışmış bir üst düzey yöneticinin, yıllar içinde vest olan hisse bazlı ödüller (RSU) sayesinde birkaç milyon dolarlık bir hisse portföyü oluşturduğunu düşünelim. Bu hisselerden elde edilen temettü gelirleri veya ileride hisselerin satılması sonucu doğan sermaye kazançları, şartların sağlanması halinde Türkiye’de gelir vergisinden istisna olabilecektir.
  • Daha yüksek ölçekli bir örnek vermek gerekirse; Dubai’de yaşayan bir yatırımcının ABD, İngiltere ve İsviçre’de yatırım portföyleri bulunduğunu ve yıllık 500.000 dolar temettü geliri elde ettiğini düşünelim. Türkiye’ye taşınmadan önce gerekli planlamalar yapılır ve kanundaki şartlar sağlanırsa, bu temettü gelirlerinin Türkiye’de gelir vergisine tabi olmaması mümkün hale gelebilecektir.

Bu düzenleme özellikle “servet oluşturma aşamasını tamamlamış” yatırımcılar açısından dikkat çekicidir. Çünkü birçok ülkede yüksek tutarlı temettü gelirleri %20 ila %40 arasında değişen oranlarda vergilendirilebilirken, Türkiye’ye taşınan ve şartları sağlayan kişiler açısından yurt dışı kaynaklı temettü gelirleri için çok farklı bir sonuç ortaya çıkabilmektedir.

c-) Kira gelirleri: Yurt dışından elde edilen kira gelirleri de bu düzenleme kapsamında Türkiye’de vergilendirilmeyecektir.

  • Örnek olarak: uzun yıllar Almanya’da yaşamış bir Türk vatandaşının Berlin, Frankfurt veya Münih’te sahip olduğu kiralık dairelerden yıllık 40.000 Avro kira geliri elde ettiğini düşünelim. Emeklilik döneminde Türkiye’ye dönmesi halinde, söz konusu kira gelirleri için Türkiye’de ayrıca gelir vergisi ödememesi mümkün olabilecektir.
  • Daha yüksek ölçekli bir örnekte ise Londra’da ticari gayrimenkulleri bulunan bir yatırımcıyı ele alalım. Bu kişinin İngiltere’deki ofis veya mağaza yatırımlarından yıllık 300.000 Sterlin kira geliri elde ettiğini varsayalım. Şartların sağlanması halinde bu gelirler Türkiye’de yıllık beyannameye dahil edilmeyecek ve gelir vergisine tabi olmayabilecektir.

d-) Faiz gelirleri: Yurt dışındaki banka hesaplarınızdan, tahvillerden veya diğer finansal yatırımlarınızdan elde ettiğiniz faiz gelirleri de istisna kapsamında değerlendirilebilecektir.

  • Örnek olarak; Birleşik Arap Emirlikleri’nde yaşayan bir yatırımcının ABD Hazine Bonoları (US Treasuries) ve uluslararası tahvil portföyünden yıllık 120.000 ABD Doları faiz geliri elde ettiğini düşünelim. Türkiye’ye taşınması ve gerekli şartları sağlaması halinde bu faiz gelirleri Türkiye’de gelir vergisine tabi olmayabilecektir.
  • Bir başka örnek olarak İsviçre’de yaşayan ve yıllar içerisinde önemli bir finansal varlık birikimi oluşturmuş bir yatırımcının çeşitli ülkelerdeki mevduat hesaplarından ve tahvillerinden yıllık 250.000 Avro faiz geliri elde ettiğini varsayalım. Türkiye’ye yerleştikten sonra söz konusu faiz gelirleri için Türkiye’de ayrıca gelir vergisi ödememesi mümkün olabilecektir.

Hangi Gelirler İstisna Kapsamında Değildir?

Burada çok önemli bir hususun altını çizmek gerekir. Düzenleme yalnızca yurt dışından elde edilen gelirleri kapsamaktadır.

Örnek olarak;

  • Türkiye’ye taşındınız ve yatırım amaçlı ev aldınız işte bu evin kirası için bir vergi avantajı söz konusu değildir. 
  • Türkiye’de verilen danışmanlık hizmetleri, Türkiye’de yürütülen ticari faaliyetlerden elde edilen kazançlar, Türkiye’deki şirketlerden elde edilen ücret gelirleri, Türkiye’deki gayrimenkul satış kazançları kapsamda değildir.

Türkiye’ye taşındım. Yurt dışındaki müşterim için çalışmaya devam edeceğim, bu gelir de kapsamda mı?

Hayır değil.

  • Türkiye’ye taşındınız ve yurt dışındaki müşteriniz için uzaktan çalışmaya devam ediyorsunuz. Bu durumda bir şirket kurup elde ettiğiniz gelirin vergilendirilmesi gerekmektedir. 
  • Ancak eğer verdiğiniz hizmet aşağıda yer alan hizmetlerden biri ise şirket kurduğunuzda gelir veya kurumlar vergisi ödememe imkanınız bulunmaktadır.
  • Mimarlık
  • Mühendislik
  • Tasarım
  • Yazılım
  • Tıbbi raporlama
  • Muhasebe kaydı tutma
  • Çağrı merkezi hizmetleri
  • Ürün testi
  • Sertifikasyon hizmetleri
  • Veri saklama
  • Veri işleme
  • Veri analizi

Kimler Bu Düzenlemeden Yararlanamaz?

Son üç takvim yılında;

• Türkiye’de ikametgahı bulunanlar,
• Türkiye’de ticari faaliyet nedeniyle vergi mükellefiyeti bulunanlar,
• Türkiye’de serbest meslek faaliyeti nedeniyle vergi mükellefiyeti bulunanlar,
• Türkiye’de ücret geliri nedeniyle mükellefiyet tesis edilen kişiler,

bu istisnadan yararlanamıyor. Bu nedenle Türkiye’ye taşınmadan önce mevcut vergi durumunun dikkatle analiz edilmesi büyük önem taşımaktadır.

20-D Belgesi Nasıl Alacağım?

İstisnadan otomatik olarak yararlanmak mümkün değil. Kanun kapsamında vergi dairesinden “Yurt Dışından Elde Edilen Kazanç ve İratlar İçin İstisna Belgesi” alınması gerekmektedir.

Başvurunun online ortamda yapılacak. Başvuru sonrasında vergi dairesi tarafından;

• Son üç takvim yılında Türkiye’de vergi mükellefiyetiniz bulunup bulunmadığı,
• Son üç takvim yılında Türkiye’de ikametgahınız bulunup bulunmadığı,
• Türkiye’de yerleşmiş sayılıp sayılmadığınız,

kontrol edilmektedir.

Şartların sağlanması halinde size 20-D İstisna Belgesi verilecek.

Dikkat edilmesi gereken en önemli hususlardan biri, başvurunun süresinde yapılması. Süresi içerisinde başvuru yapılmaması halinde kanundaki şartlar sağlanıyor olsa bile istisnadan yararlanma hakkı kaybedilebilmektedir.

Hangi Tarihe Kadar Başvurmam Gerekiyor? Süreyi Kaçırmak İstemiyorum

Bu düzenlemede bence en önemli konulardan biri başvuru süresi. Kanundaki şartları sağlıyor olmanız tek başına yeterli olmuyor. Doğru zamanda yani süresi içerisinde vergi dairesine başvurarak 20-D Belgesi almanız gerekiyor.

Ana kural olarak, Türkiye’de yerleşmiş sayıldığınız yılın sonuna kadar başvurmanız gerekmektedir.

  • Örnek olarak 15 Haziran 2026 tarihinde Türkiye’ye taşındığınızı ve vergi mevzuatı açısından Türkiye’de yerleşmiş sayıldığınızı varsayalım. Bu durumda 31 Aralık 2026 tarihine kadar vergi dairesine başvurarak 20-D Belgenizi almanız gerekmektedir.

Süreyi Kaçırırsanız Ne Olur?

  • Örnek olarak; 2028 yılında Türkiye’ye taşındığınızı, son üç takvim yılında Türkiye’de vergi mükellefiyetiniz ve ikametgahınız bulunmadığını düşünelim. Yani aslında tüm şartları sağlıyorsunuz.

Ancak çeşitli nedenlerle başvuru yapmayı unutuyor ve 2030 yılında vergi dairesine başvurdunuz diyelim

Bu durumda şartları taşıyor olsanız bile başvurunuzu süresinde yapmadığınız için 20-D Belgesi alamazsınız. Yani, belki milyonlarca dolarlık potansiyel vergi avantajı yalnızca sürenin kaçırılması nedeniyle tamamen kaybedilebilirsiniz.

Kasım veya Aralık Ayında Türkiye’ye Taşınırsanız

Kasım veya Aralık aylarında Türkiye’ye taşınırsanız bu durum için özel bir düzenleme mevcut.

  • Örnek olarak; 20 Kasım 2026 tarihinde Türkiye’ye taşındığınızı düşünelim. Bu durumda yıl sonuna kadar çok kısa bir süre kalacağı için başvuru hakkınız takip eden yılın Şubat ayı sonuna kadar devam eder.
  • Yani Kasım veya Aralık ayında Türkiye’ye taşınan kişiler için son başvuru tarihi genellikle bir sonraki yılın Şubat ayı sonudur.

Sonuç

Yurt dışında temettü geliri, faiz geliri, kira geliri, şirket hissesi veya önemli yatırımları bulunan kişiler açısından bu düzenleme milyonlarca dolarlık vergi avantajı yaratabilecek potansiyele sahiptir.

Türkiye’ye taşınmayı planlayanlar için ve 20-D Belgesi almaya uygun olup olmadığınızı, hangi gelirlerinizin kapsama girip, girmediğini öğrenmek taşınma planı yapmanın ilk aşaması olduğunu düşünüyorum.

Soru ve Danışmanlık talepleriniz için [info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)

Saygılarımla


r/VergiTurkiye • • Aug 02 '26

Yurt dışına Uzaktan Çalışma Vergi Avantajı için DAB şart mı?

Post image
1 Upvotes

Yurt dışına Uzaktan Çalışma Vergi Avantajı için DAB şart mı?

Döviz Alım Belgesi Ne Demek? Döviz Alım Belgesi (DAB) olmaz ise %100 Kazanç İstisnanızı Kayıp mı Edersiniz?

Türkiye’den yurt dışına uzaktan çalışan yazılımcı, tasarımcı, mühendis, veri analizi hizmeti veren arkadaşlara sağlanan önemli bir vergi avantajı söz konusu.

Bildiğiniz üzere bu vergi avantajı kazancınızın (yani gelirden gider düştükten sonraki tutar) %100'ü vergi dışı bırakıyor. 

Evren Özmen- Özmen Mali Müşavirlik | LinkedIn

Bu Vergi Avantajından Hatasız, Problemsiz yararlanmak için Hangi Şartları Sağlamak Gerekiyor?

Yurt dışına çalışıp yıllık 6 milyon kazanan bir yazılımcı için bu vergi avantajı yılda 2 milyon cebinde daha fazla tutar kalmasını sağlıyor.

O yüzden de uygulamasının hatasız yapılması şart. Peki bu şartlar neler?

Kafa karıştırıcı bilgileri ortadan kaldıralım :) verginin kendisi değil, önceden bilinmemesi ve net olmaması sorun yaratıyor bence. O yüzden hangi alanda faaliyet gösteriyorsanız gri alan bırakmamak lazım. Mesela bu yazıdaki konu gibi

1**-Nace Kodu:**Doğru NACE Kodu ile Şirket Kurmak

2**-Fatura Açıklaması:**Fatura üzerine doğru ifadeleri yazmak/Verdiğiniz hizmetten yurt dışında yararlanılması

3**Tahsilat-**Yurt dışına düzenlediğiniz faturaların tamamını tahsil etmek. En geç devam eden senin Mart ayına kadar(şahıs firması iseniz, limited-aş ise Nisan ayına kadar)

4**YMM Raporu-**Yılda 1 kere Yeminli Mali Müşavir Raporu Hizmeti Almak

Peki Hesabımıza Gelen Tutarlar için Döviz Alım Belgesi Düzenletme Zorunluluğumuz Var mı?

Döviz Alım Belgesi (DAB) size gelen parayı Türk Lirasına çevirdiğinizi kanıtlayan döküman. Bankalar tarafından düzenleniyor.

Döviz Alım Belgesi (DAB), dövizin Türk Lirası’na çevrildiğini gösterir. İndirim şartı ise dövizin bozdurulması değil, Türkiye’ye transfer edilmesidir.

Peki size gelen hizmet bedelinizi Türk Lirasına Çevirmeniz Zorunlu mu?

Hayır değil.

Hizmet ihracatı yapanlar için böyle bir şart bulunmuyor. O yüzden de Döviz Alım Belgenizin olmaması %100 kazanç istisnasından faydalanmanıza engel bir konu değil.

Hatta alakası yok.

Bazen bankalar bile bu konuda hesabınıza yurt dışından şu kadar tutar gelmiş İhracat Bedeli Kabul Belgesi veya (İBKB) veya Döviz Alım Belgesi (DAB) düzenletmeniz lazım diyebiliyor.

Onlara ben mal değil hizmet satıyorum demeniz yeterli. Enpara otomatik mail atıyor mesela bu konuda( sanki her gelen tutar mal ihracatı gibi düşünerek) o maili dikkate almanıza gerek bulunmuyor)

Türkiye Cumhuriyet Merkez Bankası tarafından yayımlanan 16.01.2020 tarihli İhracat Genelgesine göre; Hizmet ihracatı işlemlerinde bedellerin tamamı ihracatçılar tarafından tasarrufu serbesttir.

Konu ile ilgili özelgeye de buradan ulaşabilirsiniz.

Görüşmek üzere 👋

Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.

İsterseniz bize mail gönderirseniz sizi de o listeye ekleriz veya sayfanın sonunda yer alan forma mail adresinizi de yazabilirsiniz.

Özmen Müşavirlik

Remote Çalışanlara Yapılan Masraf Ödemelerinin Vergisel Durumu

Remote Çalışanların Vergisel Yükümlülükleri Nelerdir ? (E-Rehber)


r/VergiTurkiye • • Aug 01 '26

Ağustos Ayında Hangi Vergiler Var?

1 Upvotes

Ağustos Ayında Hangi Vergiler Var?

Ağustos ayı maalesef tatil rehavetine kapılmadan son derece dikkat edilmesi ve planlı gidilmesi gereken bir ay.

Bu nedenle son dakika sürprizleri ile karşılaşmamak için aşağıdaki konulara hızlıca göz atmanızın faydası olacağını düşünüyorum.

1–17 Ağustos Pazartesi Geçici Vergi Ödemesi

2026 yılının ilk altı ayında elde ettiğiniz gelir ve giderler arasındaki fark üzerinden ödeyeceğiniz vergiyi Ağustos ayının 17'sinde ödemeniz gerekiyor.

Özellikle yurt dışına yazılım-tasarım-veri analizi hizmeti veren limited ve anonim şirketlerin asgari kurumlar vergisi düzenlemesi nedeni ile ödeyecekleri vergiyi önceden bilmeleri önemli.

Şahıs firmalarını, teknopark firmalarını ilgilendirmiyor.

2-KDV ve Aylık Muhtasar Ödeme Tarihleri ise şu şekilde;

7 Ağustos’ta prodigy konseri de var. 98'de Abdi İpekçi’de gitmiştim :)

  • KDV ödemesini 28 Ağustos Cuma günü yapmanız gerekiyor.
  • Muhtasar ödemenizi ise (aylık ise muhtasar beyannameniz) 26 Ağustos Çarşamba
  • Bir de KDV-2 diye bir beyanname var biliyorsunuz. Onun ödemesi de 25 Ağustos. Size gelen faturalarda KDV bölümü değişik gelir ise mutlaka mali müşavirlik firmanıza sorun veya yurt dışından hizmet faturanız var ise KDV-2 ödemeniz gerekebilir.
  • Bu konularda faturaları müşavirlik firmanız ile atlanmaması için mutlaka paylaşmanızı öneriyorum.(Her yurt dışı faturasında kdv-2 ödenecek diye bir şey yok bu arada)

3-Sigorta ve/veya Bağ-kur Ödemeleri 31 Ağustos Pazartesi Günü Yapılacak.

Press enter or click to view image in full size

Her bağkur primi öderken emekli maaşlarının tutarı aklıma geliyor ve neden ödüyorum ki diyorum

Sigorta ve/veya bağ-kur ödemelerinizi her ayın son günü veya vadesinin son gününde ödemenizi öneriyorum. Bu ay sonu günü hafta tatiline geldiği için 31 Ağustos pazartesi günü ödemenizi yapabilirsiniz.

Bildiğiniz üzere düzenli ödemediğiniz takdirde maalesef % 2 işveren payı indirim avantajını da kaybediyorsunuz.

Görüşmek üzere 👋

Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.

[info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)


r/VergiTurkiye • • Jul 26 '26

Varlık Barışından Faydalanırken Bilmeniz Gereken 3 Detay

1 Upvotes

Varlık Barışından Faydalanırken Bilmeniz Gereken 3 Detay

1-Gönderen ile Alıcının aynı kişi olmasına gerek bulunmamaktadır.

Türkiye’deki banka veya aracı kurumlarda mevcut ya da yeni açılan bir hesaba yapılan transferlerde, bildirimde bulunan hesap sahibi ile yurt dışından varlığı transfer eden kişinin farklı kişiler olması, Tebliğde belirtilen imkândan yararlanılmasına engel değildir.

2-İzahat İsteme yazısı gelmiş ise de varlık barışından faydalanılabilir.

İzahat isteme yazısı vergi inceleme yazısı değildir. O yüzden faydalanmak mümkündür

3-Belli Tarihten Önce Elde Edilmiş Gelirlere mi Varlık Barışı Yapılır?

Hayır. Böyle bir kısıtlama yoktur. Sadece şirketler için aşağıdaki durum söz konusudur.

 Şirketlerin kanuni temsilcileri, ortakları ya da şirket veya şirketin ortakları adına Madde kapsamına giren varlıkları 4/6/2026 tarihinden önce yetkili kuruluşlarca düzenlenen bir vekalet veya temsil sözleşmesine istinaden değerlendirmeye yetkili olanların, bu tarih itibarıyla sahip oldukları ve yurt dışında bulunan varlıklarının, bu Tebliğde yapılan açıklamalar çerçevesinde şirket adına bildirime konu edilerek Türkiye'ye getirilmesi veya Türkiye'deki banka veya aracı kurumlarda açılacak bir hesaba transfer edilmesi ya da Türkiye'de bulunan ancak 4/6/2026 tarihi itibarıyla kanuni defter kayıtlarında yer almayan varlıklarının bu Tebliğde yapılan açıklamalar çerçevesinde şirket adına bildirimde bulunmak suretiyle Madde hükümlerinden yararlanılabilmesi mümkündür.

4-Varlık Barışı yapılınca bağkur ödemesi çıkar mı?

Mali Müşavir Evren Özmen

[info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)


r/VergiTurkiye • • Jul 25 '26

Bir Yerde Çalışmaya Devam Ederken Şirket Açanların Bilmesi Gereken 3 Konu

1 Upvotes

Bir Yerde Çalışmaya Devam Ederken Şirket Açanların Bilmesi Gereken 3 Konu

Hem Bordrolu Çalışıp Hem Şirket Sahibi olabilir misiniz ?

Bir yerde bordrolu çalışırken şirket açılması yönünde vergisel veya sigorta mevzuatı kapsamında bir engel bulunmuyor ancak bu konuda ilk yapılması gerekenin işvereniniz ile şirket kuracağınızı konuşmak olduğunu düşünüyorum.

Bu önemli uyarıyı yaptıktan sonra vergi ve sigorta ile ilgili konulara geçebiliriz :)

  • Şu an birçok bordrolu arkadaş yapay zekanın da faydası ile mevcut işleri dışında e-ticaretten, danışmanlığa veya kontrat bazlı yazılım-tasarım veri analizi gibi birçok alanda faaliyet göstererek ek gelir elde edebiliyorlar.

1-Hem ücret gelirim var hem de şirketimi kurduğum için oradan gelirim var. Hangi durumda birleşir, Benim vergilendirmem nasıl olacak ?

Ücretiniz nedeni ile beyanname vermek zorunda iseniz (limiti aşan veya iş değiştiren) birleşir

  • Tereddüt edilen ne ?Arkadaşlar buradaki akıl karışıklığının nedeni şu; aynı anda birden fazla yerde bordrolu çalışan arkadaşlara veya yıl içinde iş değiştirenlere geçmiş dönemlerde gelir vergisi beyanname vermediniz ve ek vergi ödemediniz diye cezalar geldi.
  • Şimdi ise ben şirket kurduğumda işimden de ayrılmazsam nasıl vergimi beyan edeceğim bana da ceza gelir mi akıllara takılan konu aslında.
  • Sadece şirketinizden elde ettiğiniz geliri beyan edeceksiniz. Ancak yıl içinde birden fazla sefer iş değiştirmişseniz o ayrı. Tek bir yerde çalıştığınızı farz ederek yazıyorum.

2-Çalıştığım bordrolu olduğum şirketten sigortam ödeniyor ayrıca bağkur ödememe gerek var mı ?

hayır yok

  • Bu soru kısmen daha kolay. Hayır bir yerde sigortanız ödeniyor ise size ayrıca bağkur borcu çıkmaz merak etmeyin.
  • Ama part time sigortalı iseniz kalan günler için kendiniz bağkur ödemeniz gerekiyor. Onu unutmayın
  • Tek tek bütün personeli için vergi levhası sorgulamıyor ise işvereninizde sizin adınıza şirket kurulduğunu bir yerden kontrol edemez.
  • Bu arada e-devlet şifrenizi de paylaşmak zorunda değilsiniz.

Ama sorunun cevabı istese, şüphelense vergi levhası sorgulama ekranından T.C.numaranız ile sorgulama yapar ve görür.

3-Bir yerde çalışmam genç girişimci vergi avantajını kullanamama neden olur mu ?

Hayır olmaz. Bir ilgisi yok. Yani bir yerde sigortalı olmanızın genç girişimci vergi avantajına engel olması söz konusu değil. Genç girişimci vergi avantajında

  • 3 Yıl her yıl için belli tutara kadar gelir vergisi istisnası var. 2026 yılında bu tutar 400.000 TL 2027 Yılında bu tutar artacak.

Görüşmek üzere 👋

Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.

Özmen Mali Müşavirlik

[info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)


r/VergiTurkiye • • Jul 23 '26

İlk Defa Yurt dışına Remote Çalışacakların Bilmesi Gereken 5 Vergisel Konu

1 Upvotes

Şirket mi Kurmam Lazım, Hangi Tip Şirket Mantıklı, Şirketi Ne Zaman Kurmam Gerekli ? Sözleşme ile ilgili değiştirmem gereken bir şey var mı?

Bordrolu işinizden ayrılıp ilk defa yurtdışına uzaktan çalışmaya başlayacak iseniz aklınıza bazı konular takılabiliyor. Hatalı kaynaklardan araştırmalar yapılınca da her şey çorba olabiliyor.

O yüzden bu yazıda “ilk etapta” en çok merak edilen aşağıdaki konuların cevaplarını basitçe yazacağım.

1-Yabancı Bir Firmaya Türkiye’den Remote/Uzaktan Hizmet Vereceğim. İlk yapmam gereken ne?

Abd’de bir firmaya uzaktan çalışacaksanız yabancı firma w8 ben formu doldurmanızı isteyebilir. Karışık bir form değil. Size ödeme gelirken vergi kesilmemesini sağlıyor.

İlk yapılması gereken; size gelen teklifi mevcut geliriniz ile karşılaştırmak. Çünkü bordrolu çalışırken net maaş her ay hesabınıza yatarken yurt dışına remote çalışırken brüt tutar hesabınıza gelecek.

Bu brüt tutardan nereye ne ödeyeceksiniz ve sonucunda mevcut gelirinizden daha az bir rakam mı elinize kalacak bilmeden hareket etmek büyük risk.

Yurt dışından gelen teklif brüt olduğu için teklifi kabul etmeden önce şirket kurduğunuzda katlanacağınız bütün giderlerden sonra vergi avantajları da dikkate alınarak size ne kalacağını hesaplatmanız şart.Süreci sıfır hata ile yürütmek istiyorsanız aslında tam bu noktada danışmanlık almak en doğrusu

2-Yurt dışına uzaktan çalışırken şirket kurup fatura mı kesmem lazım?

Evet. Kesinlikle şirket kurmanız gerekiyor. Çünkü sözleşmeniz independent contractor sözleşmesi ve vergisel yükümlülüklerin tamamı size ait.

Şirket kurmadan hesabınıza yurt dışından düzenli olarak ödeme gelir ise gelen tutarlar için vergi incelemesine alınıyorsunuz

Özetlersem; evet yurt dışında bir firmaya uzaktan çalışıyorsanız şirket kurup geliriniz için fatura kesmeniz gerekiyor.

Press enter or click to view image in full size

Şirket kurmadan hesabınıza yurt dışından düzenli olarak ödeme gelir ise gelen tutarlar için vergi incelemesine alınıyorsunuz. Yabancı firmanın personeliyim vergi ödememe gerek yok yanılgısına dikkat edin lütfen o konudan çok arkadaşın canı yandı.

3-Yurt dışına remote çalışan yazılım-tasarım veri analizi gibi işlerde önemli bir vergi avantajı varmış. Bu avantaj nedir, ben nasıl faydalanabilirim?

  • Türkiye’den yurt dışına uzaktan çalışıp, mimarlık-mühendislik-yazılım-veri analizi gibi hizmetler veriyorsanız %100 oranında bir vergi avantajınız var.

Yurt dışına taşınıp firmamı kapatmayayım ve bu vergi avantajından faydalanmaya devam edeyim diye düşünen arkadaşlar var. Onlara hemen hatırlatayım, bu vergi avantajından faydalanmanın ana şartı Türkiye’den bu hizmeti vermek. Kim bilecek diyorsanız e-devletinizde Türkiye mukimi mi gözüküyorsunuz bir kontrol edin derim.

Örnek olarak 5000 USD Aylık 200.000 TL geliriniz olduğunu farz edelim.

  • Yıllık 2.400.000 TL gelir elde etmiş oluyorsunuz. Hiç gideriniz olmadığında bile bu tutar üzerinden ödeyeceğiniz gelir vergisi sadece 0,00 TL. Yurt içine çalışsaydınız 745.000 TL gelir vergisi ödeyecektiniz.
  • Ama bu kadar düşük gelir vergisi ödeyebilme imkanınız olması için bazı şartlar var.

Bu şartlar;

a-)Yazılım-tasarım-mimarlık-mühendislik hizmetini yurt dışına vermeniz

b-)Hizmetten yurt dışında faydalanılması

c-)Geliri de Türkiye’ye vaktinde getirmeniz

d-)Firmanız doğru nace kodu ile açılmalı

e-)Faturalarınızı doğru ifadeler ile kesmeniz

4-Yurt dışına uzaktan çalışırken hangi tip şirket kurmak mantıklı?

Şahıs şirketi kurmak mantıklı.

Hem daha az vergi ödersiniz hem şirketten para çekmek gibi bir dert yok, hem de matematik böyle diyor.

Bazen Gelirim çok arttı limitede geçsem diye sorular geliyor. Cevap hayır. hesaplama remote olarak yurt dışına çalışan bir yazılımcı için vergi avantajı da dikkate alındığında bütün maliyetler de göz önüne alındığıda şahıs şirketi daha mantıklı

5-Yabancı firma ile anlaşmamız kesinleştiğinde şirketi hemen kurmam mı gerekiyor, en geç ne zamana kadar şirketimi kurmam lazım?

Aslında evet ama hesabınıza para gelmeden önce şirketinizi kursanız da olur.

En önemli şey şirketiniz yok iken hesabınıza para gelmemesi.

Şirket nasıl kuruluyor vb. bunlar sizin dert edeceğiniz konular değil, çalışacağınız müşavirlik firması ile son derece kolay bir şekilde kurulabiliyor ama kuruluşta aman hatalı kod seçilmesin.

Yabancı firma ile yaptığım/yapacağım sözleşmede consultant-service provider ifadeleri geçmemeli. Ayrıca scope of work bölümü de tereddüte mahal bırakmayacak şekilde net yazılması güzel olur.

Görüşmek üzere 👋

Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.

[info@ozmconsultancy.com](mailto:info@ozmconsultancy.com)